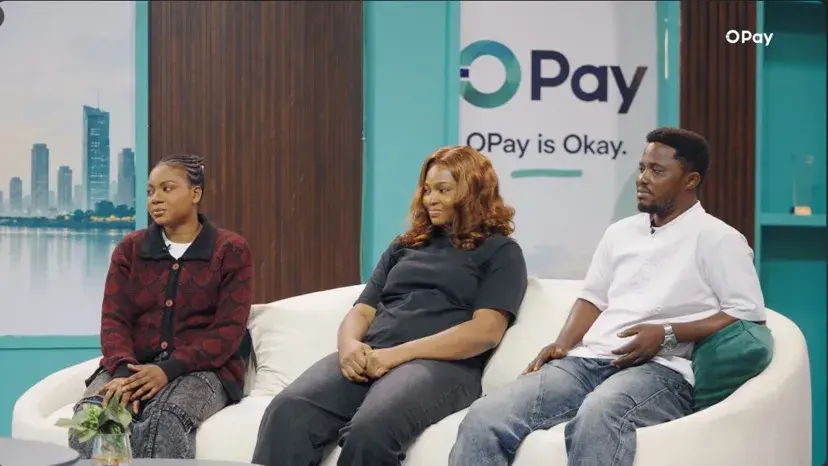
L’intelligence artificielle (IA) n’est plus une promesse lointaine : elle s’infiltre déjà dans les paiements, le crédit et la gestion de trésorerie, ouvrant de nouvelles voies d’inclusion financière pour les Africains. Au Nigeria, OPay montre comment la digitalisation des transactions crée des opportunités d’auto‑emploi, tandis que le forum IA de Dakar trace la feuille de route régionale pour un usage sécurisé et équitable de l’IA dans le secteur bancaire.
1. Pourquoi l’IA est un levier d’inclusion financière en Afrique
Les acteurs du continent constatent que l’IA permet de réduire deux obstacles majeurs : la distance physique entre les usagers et les agences, et le manque d’information fiable pour évaluer la solvabilité. Au Sénégal, les représentants de la BCEAO et du ministère de l’Économie ont souligné que les algorithmes peuvent « réduire les barrières géographiques et informationnelles qui éloignent encore de nombreuses personnes des agences bancaires ». Cette capacité à analyser des données alternatives (téléphonie mobile, historiques de paiement) ouvre la porte à des micro‑crédits pour les petites entreprises qui, autrement, seraient exclues du système traditionnel.
En parallèle, le modèle d’auto‑emploi d’OPay au Nigeria illustre comment la stabilité d’un réseau de paiement numérique, combinée à des outils d’analyse en temps réel, crée des sources de revenus durables pour les jeunes diplômés. Les agents comme Alhaji Ibrahim Alabi à Sokoto utilisent la plateforme pour offrir des services financiers de proximité, tout en bénéficiant d’une visibilité instantanée sur leurs flux de trésorerie.
2. Critères de choix d’une solution IA adaptée à votre contexte
Avant d’adopter un outil d’IA, il convient d’évaluer plusieurs dimensions :
- Couverture réseau et accessibilité mobile : la solution doit fonctionner sur les réseaux 2G/3G répandus dans les zones rurales.
- Transparence des algorithmes : privilégiez les plateformes qui publient leurs critères de scoring afin de garantir l’équité.
- Sécurité des données : assurez‑vous que le fournisseur respecte les standards de protection définis par la BCEAO et le CONOBAFI.
- Coût d’utilisation : choisissez des modèles tarifaires basés sur le volume de transactions plutôt que sur des frais fixes élevés.
- Support local : la présence d’un service client francophone ou en langues locales facilite la résolution des incidents.
Ces critères découlent des recommandations formulées lors du forum IA de Dakar, où les régulateurs ont insisté sur la nécessité d’une démarche progressive et sécurisée.
3. Étapes concrètes pour intégrer l’IA dans votre gestion financière
3.1. Cartographier vos besoins
Identifiez les points de friction : accès au crédit, suivi des ventes, réconciliation des paiements, ou prévention de la fraude. Cette cartographie guide le choix de la fonctionnalité IA (analyse de risque, chatbot de service client, tableau de bord automatisé).
3.2. Sélectionner un partenaire technologique
Appliquez les critères de choix ci‑dessus et demandez une démonstration axée sur un cas d’usage similaire à votre activité. Vérifiez que le prestataire a déjà déployé des solutions « Smart Business » comme OPay, qui ont prouvé leur efficacité pour les commerces multisites.
3.3. Piloter un projet à petite échelle
Commencez par un groupe test de 5 à 10 utilisateurs. Mesurez les indicateurs clés : temps de traitement des paiements, taux d’acceptation du crédit, réduction des erreurs de caisse. Ajustez les paramètres algorithmiques avant un déploiement à grande échelle.
3.4. Former les équipes et les usagers
Organisez des ateliers pratiques pour familiariser les agents, les commerçants et les clients avec l’interface. La formation doit inclure la sensibilisation à la protection des données, un point souligné par les autorités bancaires sénégalaises.
3.5. Institutionaliser le suivi et la gouvernance
Installez un tableau de bord de conformité qui alerte en cas d’anomalies (transactions suspectes, dépassement de seuils de crédit). Cette pratique répond aux exigences de stabilité financière évoquées lors du forum IA.
4. Erreurs fréquentes à éviter
- Ignorer la dimension locale : un algorithme entraîné sur des données européennes peut reproduire des biais et exclure des segments de population.
- Sous‑estimer la protection des données : le non‑respect des normes de la BCEAO expose à des sanctions et à la perte de confiance des usagers.
- Déployer sans phase pilote : passer directement à un déploiement massif augmente le risque d’erreurs coûteuses et de rejet par les utilisateurs.
- Ne pas inclure les femmes : le rapport de l’ONU Femmes montre que les femmes sont moins susceptibles d’adopter les outils d’IA, ce qui peut creuser les inégalités si elles sont exclues du processus de conception.
5. Checklist d’implémentation d’une solution IA pour l’inclusion financière
- Vérifier la compatibilité du réseau mobile (2G/3G/4G) dans la zone d’opération.
- Évaluer la transparence des critères de scoring et la conformité aux standards BCEAO.
- Obtenir un devis détaillé incluant les frais de transaction et les coûts de formation.
- Lancer un projet pilote avec un groupe test limité.
- Collecter les retours d’expérience et ajuster les paramètres algorithmiques.
- Former les équipes et les usagers aux bonnes pratiques de cybersécurité.
- Mettre en place un tableau de bord de suivi des indicateurs de performance et de conformité.
- Intégrer des représentants féminins dans le comité de pilotage pour garantir une adoption inclusive.
6. Recommandations finales pour une adoption durable
Adopter l’IA dans le secteur financier africain requiert une approche équilibrée entre innovation et prudence. Les leçons tirées d’OPay montrent que la combinaison d’une infrastructure de paiement fiable et d’outils d’analyse en temps réel peut transformer l’économie locale, créer des emplois et sécuriser les flux de trésorerie. Le forum IA de Dakar rappelle que la régulation, la protection des données et la formation sont les piliers d’une expansion saine.
L’intelligence artificielle doit rester au service des populations, en particulier pour garantir l’équité d’accès au crédit.
En suivant les critères de choix, les étapes de déploiement et la checklist présentés ci‑dessus, les particuliers et les entrepreneurs africains peuvent exploiter le potentiel de l’IA pour accéder à des services bancaires plus rapides, plus sûrs et plus inclusifs, tout en contribuant à la stabilité financière du continent.