
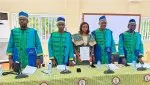
La chercheuse Pascaline Ouédraogo/Ilboudo a franchi une étape scientifique majeure en soutenant, à l'université Joseph Ki-Zerbo, une thèse dédiée à la modélisation mathématique des risques dans le secteur des assurances. Ses travaux proposent des outils probabilistes avancés pour anticiper la survenance de sinistres et évaluer la solidité financière des compagnies face à l'incertitude.
Modéliser l'imprévisible par les processus de Hawkes
Au cœur de cette recherche se trouve la volonté de mieux appréhender les phénomènes dits « auto-excités », où un sinistre initial augmente la probabilité d'événements en cascade. Pour représenter cette dynamique, la docteure a mobilisé le processus de Hawkes, couplé à des lois de distribution phase-type et à des copules. Cette approche permet de ne plus traiter isolément la fréquence des sinistres et leur coût financier, mais d'analyser leurs interactions complexes. En utilisant notamment la copule de Spearman, le modèle offre une vision intégrée des dépendances entre la temporalité des incidents et leur impact économique.
Évaluer la probabilité de ruine des assureurs
L'un des enjeux centraux de ces travaux est la mesure de la « probabilité de ruine », soit le risque qu'une compagnie ne puisse plus honorer ses engagements financiers. À travers l'utilisation de la fonction de Gerber-Shiu et l'établissement d'équations intégro-différentielles, la chercheuse a développé une méthode permettant d'étudier la santé financière d'un assureur sur un horizon temporel défini. L'étude va plus loin en modélisant la ruine conjointe de plusieurs branches d'activité, offrant ainsi une perspective sur la contagion des risques au sein d'une même institution.
Des outils numériques pour la décision financière
Pour rendre ces modèles exploitables, Pascaline Ouédraogo/Ilboudo a introduit une méthode de collocation basée sur les points de Gauss-Lobatto, facilitant la résolution numérique des équations complexes. Les résultats confirment une corrélation directe entre le niveau de capital initial et la réduction du risque de faillite. Si ces outils ne constituent pas une garantie absolue, ils représentent une avancée significative pour l'aide à la décision, permettant aux gestionnaires d'optimiser leurs réserves et leur planification financière face aux aléas du marché.
Une collaboration scientifique régionale
La soutenance, qui a abouti à une mention très honorable, a mis en lumière l'excellence de la recherche en mathématiques appliquées au sein de l'espace universitaire ouest-africain. Le jury, composé d'experts du Burkina Faso, de la Côte d'Ivoire et du Togo, a souligné la rigueur de cette contribution. Ces travaux ouvrent désormais la voie à des extensions futures, notamment vers des modèles multidimensionnels et l'intégration de risques catastrophiques, renforçant ainsi le rôle de la recherche fondamentale dans la sécurisation des acteurs économiques du continent.