
Un avocat ghanéen, Jonathan A. Alua, a déposé une requête devant la Cour suprême pour contester la légalité du règlement 18(2)(b) des Exemptions Regulations de 2025 (L.I. 2514). Cette action en justice remet en cause le pouvoir discrétionnaire accordé au Commissaire général de la Ghana Revenue Authority (GRA) de définir les quantités de bagages exemptées de taxes, soulevant un débat crucial sur la séparation des pouvoirs et le contrôle parlementaire en matière fiscale.
Le cœur du litige constitutionnel
Le plaignant fonde son recours sur les articles 2(1)(b), 130(1) et 174 de la Constitution de 1992. Selon l'argumentaire juridique, le pouvoir conféré au Commissaire général de la GRA de déterminer, au cas par cas, les exemptions douanières équivaut à une capacité de varier ou d'annuler une taxe. Or, l'article 174(2) de la Constitution stipule que toute modification ou dérogation fiscale doit impérativement faire l'objet d'une approbation préalable du Parlement. L'avocat soutient que l'exercice actuel de cette prérogative par les autorités douanières, sans aval législatif, est inconstitutionnel.
La gestion des effets personnels en question
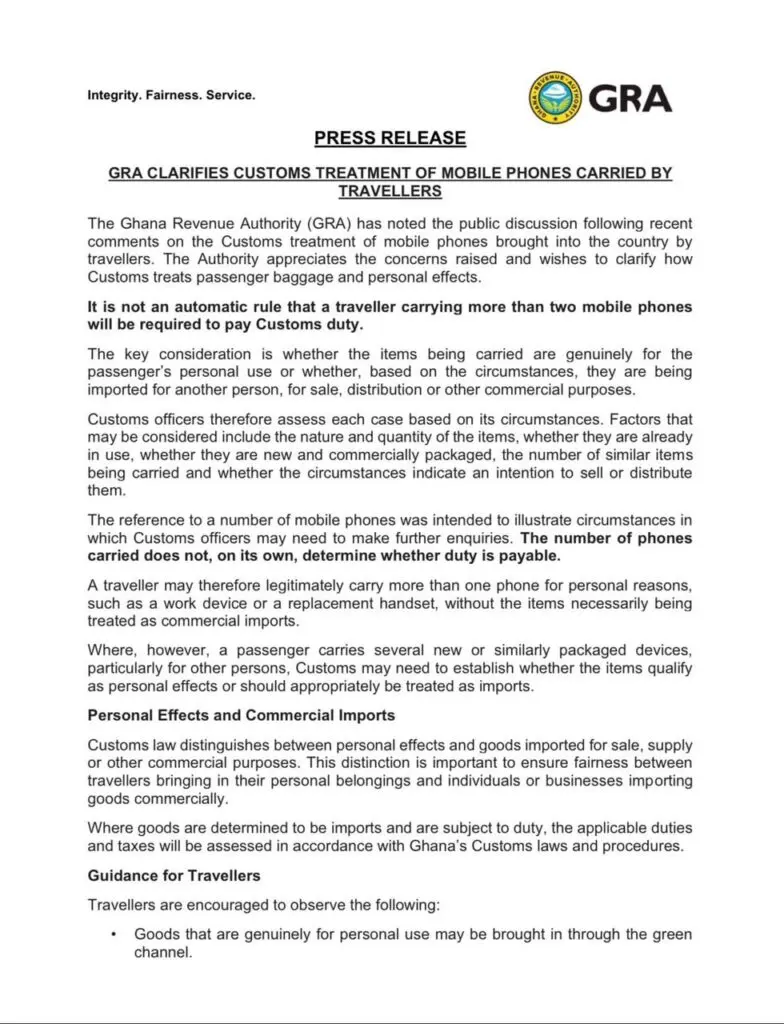
Cette procédure judiciaire intervient dans un contexte de tensions autour des contrôles douaniers appliqués aux voyageurs aériens. Récemment, le Commissaire des douanes, Aaron Kanor, avait suscité une vive controverse en évoquant une limite de deux téléphones portables par passager, suggérant que tout surplus pourrait être requalifié en importation commerciale. Bien que la GRA ait par la suite nuancé ces propos, précisant que les agents évaluent les circonstances — nature des objets, emballage, état neuf ou usagé — pour déterminer l'intention commerciale, le flou entourant ces critères reste une source d'inquiétude pour les voyageurs.
Vers une suspension des pouvoirs discrétionnaires
La requête déposée par Jonathan A. Alua ne se limite pas à une demande de déclaration d'inconstitutionnalité. Il sollicite également une injonction visant à interdire au Commissaire général et aux agents des douanes d'exercer le pouvoir contesté en vertu du règlement 18(2)(b). L'objectif est de suspendre toute application de cette disposition tant que le Parlement n'aura pas formellement validé les modalités d'exemption par une résolution conforme à l'article 174(3) de la Constitution. Cette affaire place désormais la Cour suprême face à la nécessité de clarifier les limites de l'administration fiscale face aux droits des citoyens en matière de circulation des biens personnels.