
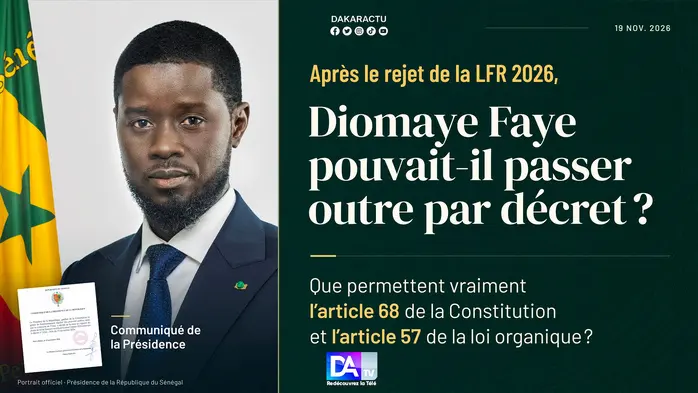
Le président sénégalais Bassirou Diomaye Faye a fait entrer en vigueur, par le décret n° 2026-2416 du 19 novembre 2026, le projet de loi de finances rectificative (LFR) pour l'année 2026. Cette décision intervient alors que l'Assemblée nationale avait officiellement rejeté le texte deux semaines plus tôt, le 3 novembre, par 126 voix contre.
Un bras de fer sur l'interprétation constitutionnelle
La Présidence justifie cette mesure par la nécessité d'assurer la continuité de l'État et le fonctionnement régulier des institutions, conformément à l'article 42 de la Constitution. L'exécutif s'appuie sur l'article 68, qui autorise le président à mettre en vigueur un projet de loi de finances par décret si celui-ci n'est pas « voté définitivement » dans un délai de 60 jours. Le débat juridique porte désormais sur la définition de cette expression : le rejet formel prononcé par les députés le 3 novembre constitue-t-il une décision définitive mettant fin à la procédure, ou le délai de 60 jours doit-il être épuisé pour permettre l'intervention présidentielle ?
Le rejet parlementaire au cœur de la controverse
Le 3 novembre, l'Assemblée nationale a utilisé la procédure de la « question préalable » pour stopper l'examen du projet. Selon le règlement intérieur de l'institution, cette manœuvre entraîne le rejet immédiat du texte. Les députés, notamment ceux du groupe Pastef, avaient justifié ce refus par l'absence de documents suffisants pour évaluer la sincérité des prévisions budgétaires, particulièrement concernant la dette et les investissements publics. Pour les opposants à la décision présidentielle, l'Assemblée ayant exercé sa compétence dans les délais impartis, le recours au décret après un vote négatif constitue une interprétation extensive des pouvoirs de l'exécutif.
La portée des textes organiques
L'article 57 de la loi organique relative aux lois de finances encadre strictement les conditions de mise en vigueur par décret. Si ce mécanisme est prévu pour éviter le blocage budgétaire, il suppose normalement l'intégration des amendements validés par le Parlement. Or, dans ce dossier, les amendements proposés par le gouvernement avaient été rejetés en commission avant même le vote en plénière. La question de la légalité du décret repose donc sur la capacité du président à passer outre un refus parlementaire explicite, alors même qu'une loi de finances initiale pour 2026 était déjà en vigueur depuis décembre 2025.
Un précédent juridique à suivre
La situation met en lumière une zone grise entre les prérogatives budgétaires du Parlement et le pouvoir de régulation de l'exécutif. Si le décret permet d'appliquer la LFR, la validité de cette procédure reste contestable sur le plan du droit constitutionnel. L'enjeu dépasse le simple cadre budgétaire : il interroge l'équilibre des pouvoirs au Sénégal et la capacité du législateur à s'opposer aux orientations financières du gouvernement sans que celles-ci ne soient imposées par la voie réglementaire.