
Samsung Electronics a annoncé une performance financière inédite, projetant un bénéfice opérationnel trimestriel dépassant les 100 000 milliards de wons, soit environ 80,17 milliards de dollars. Cette progression spectaculaire, multipliée par neuf par rapport à l'année précédente, illustre l'impact massif de la demande mondiale en puces mémoire, dopée par les investissements croissants dans les infrastructures dédiées à l'intelligence artificielle.
La domination du marché des puces mémoire
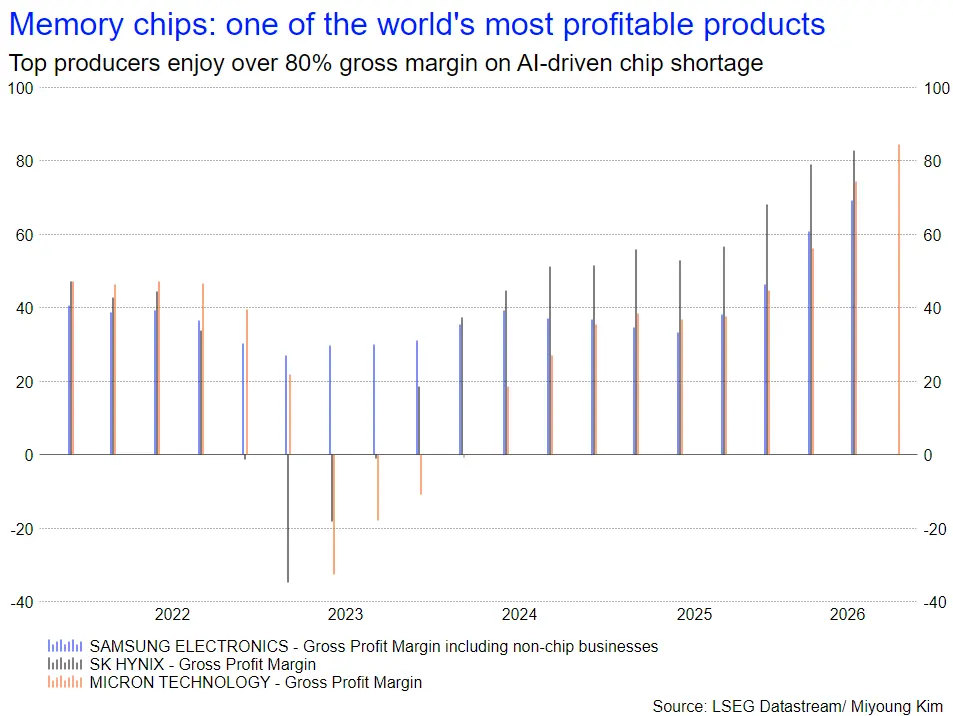
Le succès financier de Samsung repose sur une pénurie mondiale persistante de composants essentiels, notamment les puces DRAM et NAND, ainsi que sur l'explosion des besoins en mémoire à large bande passante (HBM), indispensable au traitement des données pour l'IA. Le géant sud-coréen estime avoir augmenté ses expéditions de HBM de près de 50 % au troisième trimestre, cherchant ainsi à réduire son écart concurrentiel avec SK Hynix. Cette dynamique de marché a permis aux principaux producteurs de maintenir des marges brutes supérieures à 80 %.
Des disparités au sein des divisions du groupe
Malgré ces résultats records, le conglomérat fait face à des vents contraires dans ses autres secteurs d'activité. La division mobile a enregistré une perte supérieure à 1 milliard de dollars, pénalisée par la hausse des coûts des composants. Parallèlement, l'activité de fonderie, dédiée à la fabrication de puces pour des tiers, reste déficitaire en raison de coûts fixes élevés et de taux d'utilisation encore insuffisants. Samsung mise toutefois sur une montée en puissance progressive de ses capacités de production avancées pour tenter de rattraper le leader du secteur, TSMC.
Incertitudes sur la pérennité de la croissance
Si les chiffres du troisième trimestre confirment une quatrième période consécutive de bénéfices records, les analystes scrutent désormais la durabilité de cette trajectoire. La hausse des prix des puces, qui a soutenu les marges pendant plus d'un an, devrait ralentir au quatrième trimestre, avec une progression attendue des prix DRAM limitée à 10-15 %, contre 60 % au deuxième trimestre. À cela s'ajoutent des risques structurels : une concurrence accrue venant de Chine, une possible décélération des dépenses mondiales dans l'IA et l'appréciation du won sud-coréen, qui réduit la valeur des ventes libellées en dollars. Le marché attend désormais la publication détaillée des résultats, prévue le 29 octobre, pour évaluer la stratégie de retour aux actionnaires du groupe.