
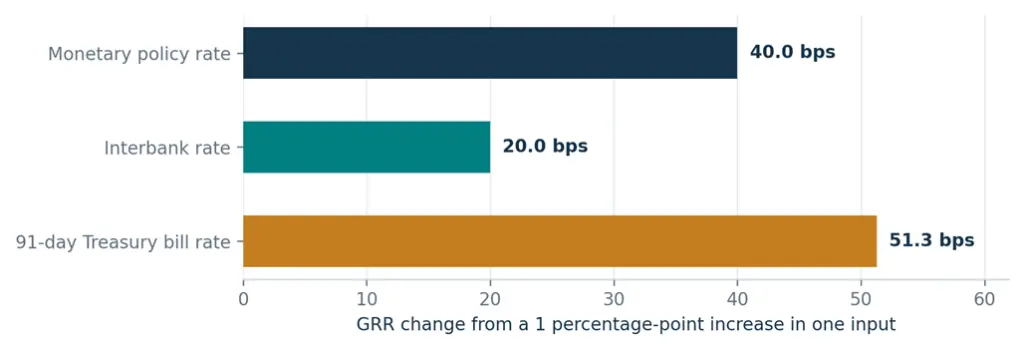
Le Ghana Reference Rate (GRR), indicateur clé servant de base au calcul des taux d'intérêt des prêts aux entreprises et aux ménages, fait l'objet d'un examen critique. Sa structure actuelle, trop dépendante des rendements des bons du Trésor, peine à refléter fidèlement les coûts réels de financement des banques, soulevant des enjeux majeurs de transparence et d'équité pour les emprunteurs.
Une dépendance excessive aux bons du Trésor
La formule actuelle du GRR repose sur une pondération de 40 % pour le taux directeur, 20 % pour le taux interbancaire et 40 % pour le taux des bons du Trésor à 91 jours, ajusté en fonction des réserves obligatoires. L'analyse montre que cette dernière composante exerce une influence disproportionnée, représentant près de 79 % de la variance historique du taux de référence. En intégrant les rendements de la dette publique dans le coût du crédit privé, le mécanisme actuel transfère les pressions de financement de l'État directement sur les entreprises, plutôt que de refléter les coûts de collecte des dépôts bancaires.
La nécessité d'une réforme méthodologique
Pour gagner en pertinence économique, il est suggéré de remplacer la composante des bons du Trésor par une mesure directe du coût des dépôts bancaires. Cette approche permettrait au GRR de mieux refléter la réalité opérationnelle des institutions financières. Une phase de test, menée parallèlement au système actuel, permettrait d'évaluer l'impact de cette substitution tout en conservant la structure de pondération initiale pour assurer une transition maîtrisée.
Transparence et protection des emprunteurs
Au-delà de la formule, la lisibilité du taux est un enjeu de confiance. Il est préconisé que la Banque du Ghana et l'Association des banques du Ghana publient systématiquement les données précises ayant servi au calcul mensuel. Cette transparence permettrait aux emprunteurs de mieux comprendre les variations de leurs taux de prêt. Par ailleurs, une meilleure information contractuelle, incluant le détail des marges et des frais, est jugée indispensable pour que les réformes du benchmark se traduisent concrètement par une tarification plus juste du crédit pour les acteurs économiques.