
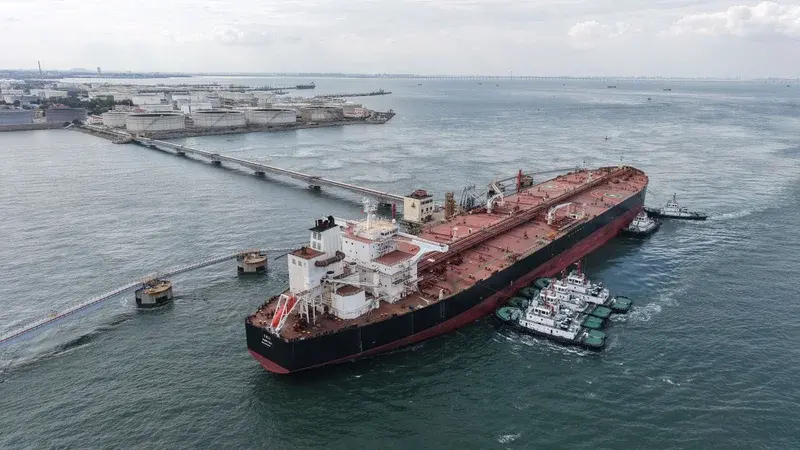
Alors que les exportations pétrolières du Moyen-Orient ont retrouvé, voire dépassé, leurs volumes d'avant-guerre, le prix du baril de Brent demeure 50 % plus élevé qu'en février dernier. Cette apparente contradiction s'explique par une mutation profonde des circuits logistiques et une explosion des coûts opérationnels liés au conflit régional.
Le basculement vers les routes terrestres
Pour contourner les menaces pesant sur le détroit d'Ormuz, les pays producteurs ont massivement réorienté leurs flux vers des infrastructures terrestres. L'Arabie saoudite et les Émirats arabes unis ont ainsi intensifié l'usage d'oléoducs et de terminaux situés sur la mer Rouge et le golfe d'Oman. En septembre, 40 % des exportations de brut non iranien évitaient désormais le détroit, contre 17 % avant le début des hostilités. Cette stratégie permet de maintenir les volumes, mais impose une pression inédite sur les capacités de transport terrestre.
La logistique complexe des navettes maritimes
Pour les cargaisons transitant encore par le détroit d'Ormuz, les armateurs ont instauré un système de navettes à haut risque. Des superpétroliers effectuent des rotations courtes, transférant leur cargaison à d'autres navires au large d'Oman pour limiter leur exposition aux zones de combat. Ce dispositif mobilise au moins 63 navires et s'accompagne de mesures de sécurité exceptionnelles, incluant des escortes aériennes américaines et des primes de risque salariales atteignant parfois 100 000 dollars par mois pour les capitaines.
L'explosion des coûts de transport et d'assurance
La persistance des prix élevés à la pompe et sur les marchés mondiaux trouve sa source principale dans la flambée des frais annexes. Le coût du fret pour acheminer le brut vers l'Asie représente désormais environ 25 % du prix du baril, contre 5 % en temps normal. À cela s'ajoutent des primes d'assurance contre les risques de guerre qui peuvent atteindre 10 % de la valeur d'un navire. Comme le souligne JPMorgan, le défi actuel n'est plus la pénurie de matière première, mais le coût prohibitif de son acheminement.
Un déficit structurel de raffinage
Au-delà du transport, la disponibilité des produits finis comme l'essence et le gazole reste entravée. Les capacités de raffinage au Moyen-Orient ont été durement touchées par le conflit, chutant de 9,9 millions de barils par jour en février à 7,3 millions en août. Un retour à la normale des capacités de transformation n'est pas anticipé avant le deuxième trimestre 2027. Cette tension est aggravée par la baisse des exportations russes de diesel, consécutive aux frappes sur leurs propres infrastructures, maintenant ainsi une pression constante sur les prix mondiaux des carburants.