
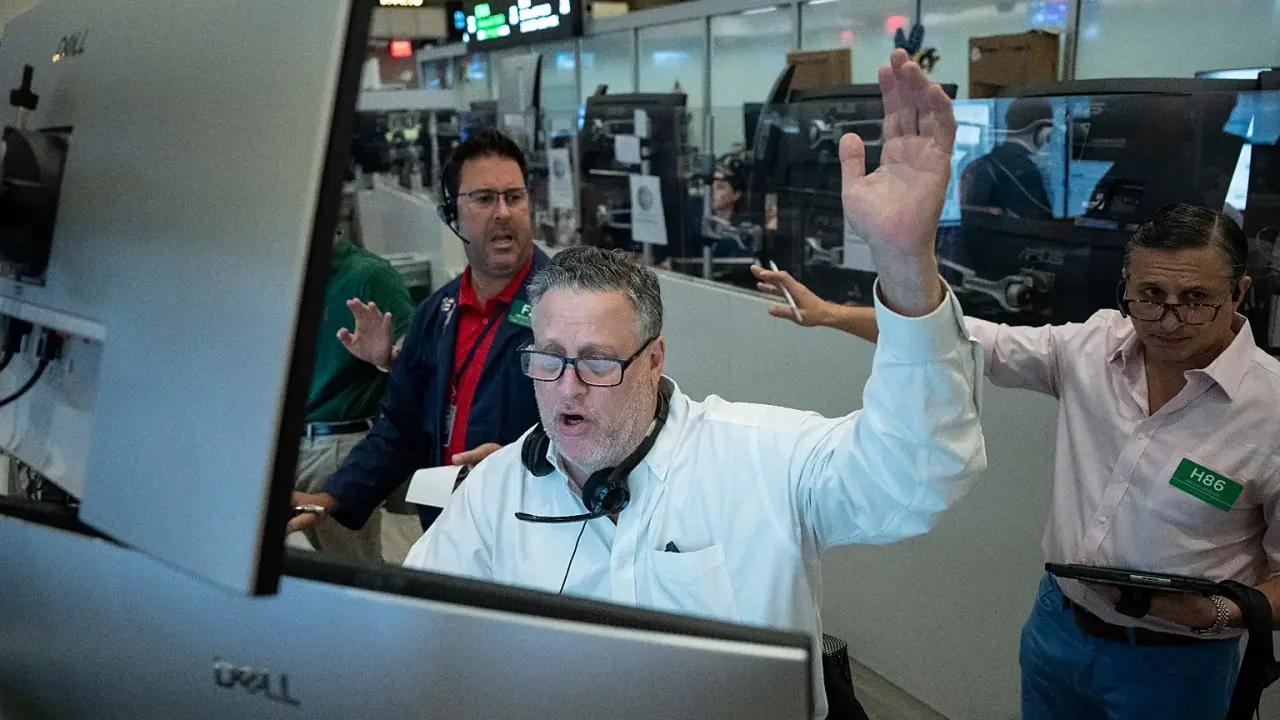
Alors que les rendements des obligations souveraines atteignent des niveaux inédits depuis 2007, les marchés boursiers mondiaux affichent une résilience surprenante. Cette dynamique, qui défie les théories financières classiques, s'explique moins par le niveau des taux que par la vigueur sous-jacente de l'économie réelle et la performance exceptionnelle des entreprises.
La solidité économique comme moteur de la hausse des taux
Contrairement aux périodes où la hausse des rendements obligataires est synonyme de resserrement financier, le contexte actuel est largement soutenu par une croissance robuste. Selon John Williams, président de la Fed de New York, l'augmentation des taux à long terme reflète avant tout un dynamisme économique porté par des investissements massifs dans l'intelligence artificielle et les infrastructures technologiques. Dans ce scénario, la hausse des coûts de financement est compensée par des perspectives de revenus plus élevés pour les entreprises, transformant ce qui devrait être un frein en un indicateur de vitalité.
Des résultats d'entreprises records
Le soutien le plus concret aux marchés actions provient des bilans comptables. Les données récentes indiquent que la grande majorité des sociétés du S&P 500 ont dépassé les attentes en termes de bénéfices et de chiffre d'affaires au dernier trimestre. Avec une croissance agrégée des bénéfices atteignant 52 % et des marges nettes à des niveaux historiques, les entreprises démontrent une capacité d'absorption des coûts financiers supérieure aux prévisions. Cette performance arithmétique offre un coussin de sécurité aux investisseurs face à la pression obligataire.
L'absence de panique chez les investisseurs obligataires
La figure de proue des marchés, l'économiste Ed Yardeni, souligne que les fameux « bond vigilantes » — ces investisseurs qui sanctionnent les politiques budgétaires jugées irresponsables — ne tirent pas encore la sonnette d'alarme. Le rendement des bons du Trésor à 10 ans demeure dans une fourchette jugée cohérente avec la croissance nominale du PIB. Pour l'heure, les conditions financières ne sont pas perçues comme restrictives, le taux de chômage restant historiquement bas et la consommation des ménages continuant de progresser.
Le point de bascule à surveiller
Si la résilience actuelle est réelle, elle n'est pas absolue. Le risque majeur pour les marchés actions résiderait dans une hausse des rendements obligataires couplée à un ralentissement de la croissance et à une accélération de l'inflation. Ce scénario, où les taux d'actualisation augmentent alors que les bénéfices chutent, constituerait une menace directe pour les valorisations boursières. La prochaine réunion de la Réserve fédérale, prévue le 16 septembre, sera scrutée par les investisseurs pour évaluer si la politique monétaire actuelle reste compatible avec cette phase de croissance.