
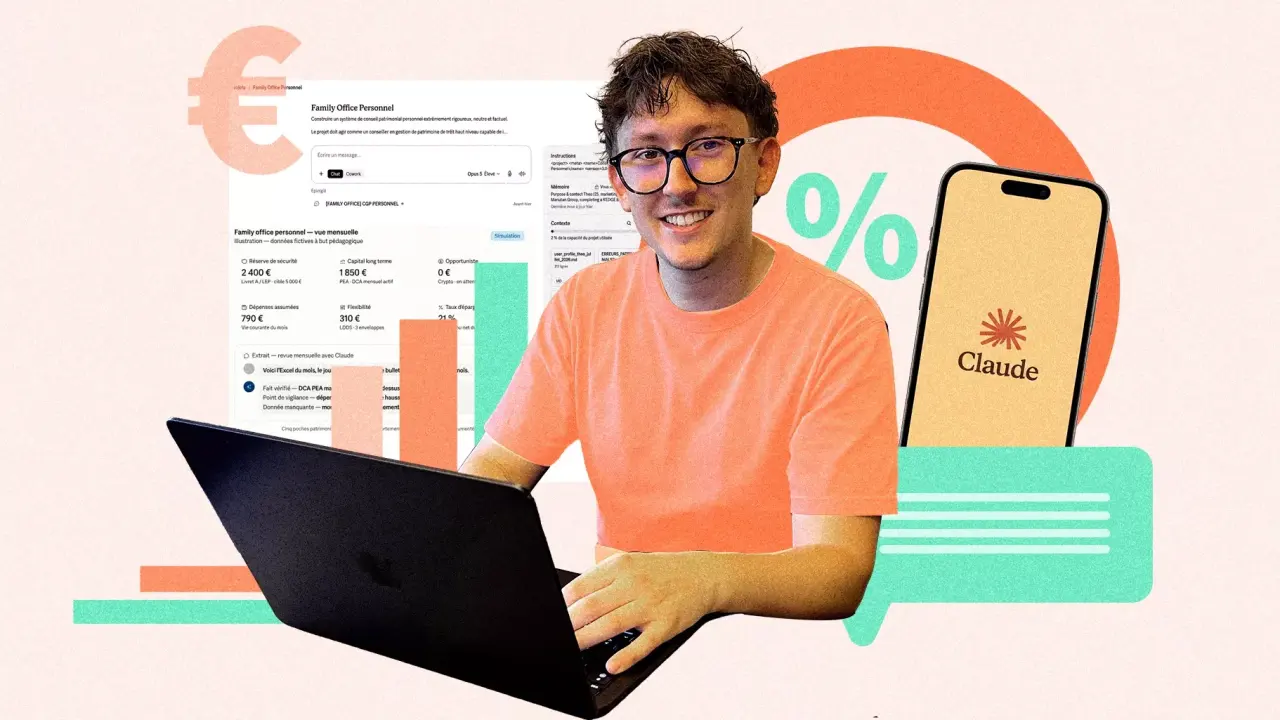
L'émergence d'outils d'intelligence artificielle générative transforme les pratiques de gestion financière chez les jeunes actifs. En substituant des assistants virtuels aux services traditionnels de conseil, ces utilisateurs cherchent à structurer leurs investissements tout en minimisant les biais émotionnels liés aux décisions monétaires.
Une alternative numérique aux services financiers traditionnels
Pour de nombreux jeunes investisseurs, l'accès aux structures de gestion de patrimoine, historiquement réservées aux familles fortunées, semble hors de portée. Face à cette barrière, certains se tournent vers des solutions technologiques accessibles, comme les modèles de langage avancés. En déboursant un abonnement mensuel modeste, ces utilisateurs transforment leur interface numérique en un assistant personnel capable d'analyser des données, de structurer des stratégies d'épargne et d'offrir un suivi rigoureux de leurs actifs financiers.
La rationalisation des décisions d'investissement
L'un des principaux avantages avancés par les adeptes de cette méthode réside dans la neutralité de l'outil. Contrairement à une gestion humaine, souvent sujette aux fluctuations émotionnelles ou aux biais cognitifs, l'intelligence artificielle permet d'appliquer une discipline stricte aux placements. Cette approche est particulièrement prisée par ceux qui ont fait leurs premières armes sur des marchés volatils, comme celui des cryptomonnaies, et qui cherchent désormais à sécuriser leur trajectoire financière par une analyse plus froide et méthodique des opportunités.
Un enjeu d'accessibilité et d'éducation financière
Le recours à ces technologies souligne une évolution majeure dans la manière dont les nouvelles générations appréhendent leur éducation financière. Sans héritage culturel ou familial en matière de placements, ces jeunes actifs utilisent l'IA comme un levier pour compenser un manque de connaissances techniques. Si cette pratique permet une gestion autonome et personnalisée, elle pose également la question de la fiabilité des conseils automatisés et de la responsabilité de l'utilisateur face aux risques inhérents à tout investissement financier. Ce phénomène, bien que marginal, témoigne d'une volonté croissante de démocratiser des outils d'analyse autrefois exclusifs.