
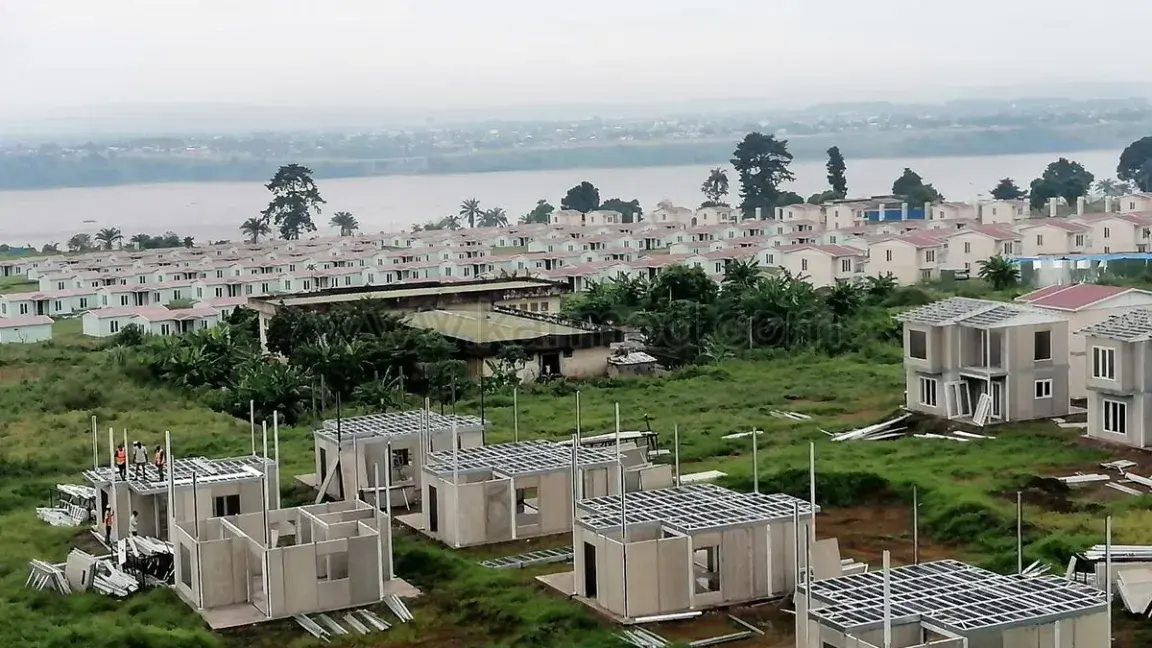
Le gouvernement congolais envisage la création d'une banque publique dédiée à l'habitat pour pallier le déficit chronique de logements sociaux dans le pays. Si cette intention répond à une carence réelle de financements à long terme, elle se heurte à des obstacles structurels profonds, allant de l'insolvabilité des ménages à l'insécurité foncière.
Un déficit structurel persistant
Depuis 2022, les engagements officiels en faveur du logement social peinent à se traduire en réalisations concrètes. Avec une production annuelle limitée à environ 330 logements formels pour un besoin estimé à 265 000 unités, le fossé entre les promesses politiques et la réalité du terrain reste immense. De nombreux projets immobiliers lancés depuis 2005, tels que la Cité Millenium ou les programmes de Kinkole et N’Djili Brasserie, ont échoué à atteindre leurs objectifs, faute d'exécution ou de viabilité économique.
Le défi du financement à long terme
L'idée d'une banque spécialisée vise à combler l'absence de ressources longues dans le système bancaire congolais. En 2024, les crédits à long terme ne représentaient que 3,1 % du total des prêts, et le secteur de l'habitat est quasi absent des portefeuilles bancaires. Une institution dédiée pourrait théoriquement transformer les dépôts à vue en crédits hypothécaires, mais l'expérience du Fonds national de l'habitat, créé en 2018 et toujours en attente de dotation financière, souligne le risque d'une structure sans moyens réels.
Les obstacles à la solvabilité et au foncier
La création d'une banque ne résout pas, à elle seule, les freins majeurs à l'accès au logement. La faiblesse des revenus des ménages, dont la moyenne mensuelle se situe autour de 26 dollars, rend l'acquisition d'un logement formel inaccessible pour plus de 99 % de la population urbaine. À cela s'ajoute l'insécurité foncière : moins de 10 % des terres disposent d'un titre de propriété, condition pourtant indispensable pour garantir un prêt hypothécaire.
Leçons des modèles régionaux
Le gouvernement cite l'exemple de pays africains ayant réussi à structurer leur secteur de l'habitat. Toutefois, des modèles comme la Banque de l'habitat du Sénégal reposent sur un actionnariat diversifié et une gestion sur le long terme, la banque ayant mis près de quatre décennies à consolider son bilan. Pour la RDC, la réussite d'un tel projet dépendra moins de sa forme juridique que de sa capacité à sécuriser des ressources pérennes et à intégrer une stratégie globale incluant la régularisation foncière et le développement d'une offre abordable.