
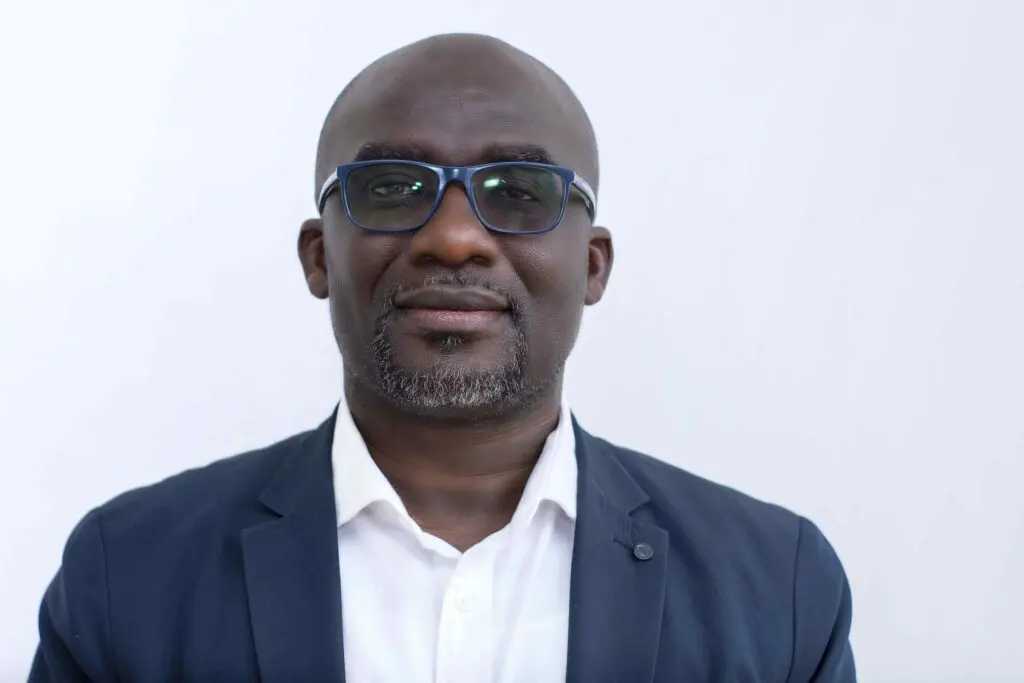
Face à la recrudescence des défauts de paiement dans le secteur du microcrédit au Ghana, les professionnels du secteur appellent à une professionnalisation accrue des pratiques de prêt. Benjamin Turkson Junior, président de la Micro Credit Association Ghana, souligne que la viabilité des institutions financières repose sur une évaluation rigoureuse de la solvabilité des emprunteurs plutôt que sur une simple expansion du portefeuille de clients.
La responsabilité des institutions dans la gestion du risque
Pour Benjamin Turkson Junior, la racine du problème réside souvent dans une gestion défaillante des risques au sein même des organismes de prêt. Il soutient une philosophie claire : l'existence de « mauvais emprunteurs » est secondaire face à l'absence de systèmes de filtrage robustes. Selon lui, une institution capable d'analyser finement la capacité et la volonté de remboursement de ses clients réduit mécaniquement le taux d'impayés, garantissant ainsi la pérennité de ses opérations et sa capacité à financer de nouveaux projets.
Exploiter les bureaux de crédit pour sécuriser les prêts
Le président de l'association insiste sur l'utilisation systématique des bureaux de référence de crédit agréés par la Banque du Ghana. Ces structures permettent aux prêteurs d'accéder à l'historique financier des demandeurs, identifiant ainsi les profils à risque avant toute approbation. Cette transparence est présentée comme un levier indispensable pour assainir le marché : les emprunteurs sont ainsi mis en garde contre les conséquences d'un défaut, qui pourrait durablement compromettre leur accès futur au crédit sur l'ensemble du système financier national.
Privilégier les voies légales de recouvrement
Au-delà de la prévention, la gestion des difficultés de remboursement doit s'inscrire dans un cadre strictement légal. M. Turkson encourage les institutions à faire preuve de patience tout en suivant les procédures judiciaires établies en cas d'impayés persistants. Cette approche, loin de la confrontation directe, vise à protéger les intérêts mutuels des deux parties. En appelant les législateurs à mieux appréhender les défis spécifiques du microcrédit, l'association cherche à instaurer un climat de confiance nécessaire à la survie de cet écosystème financier, essentiel au développement économique local.