
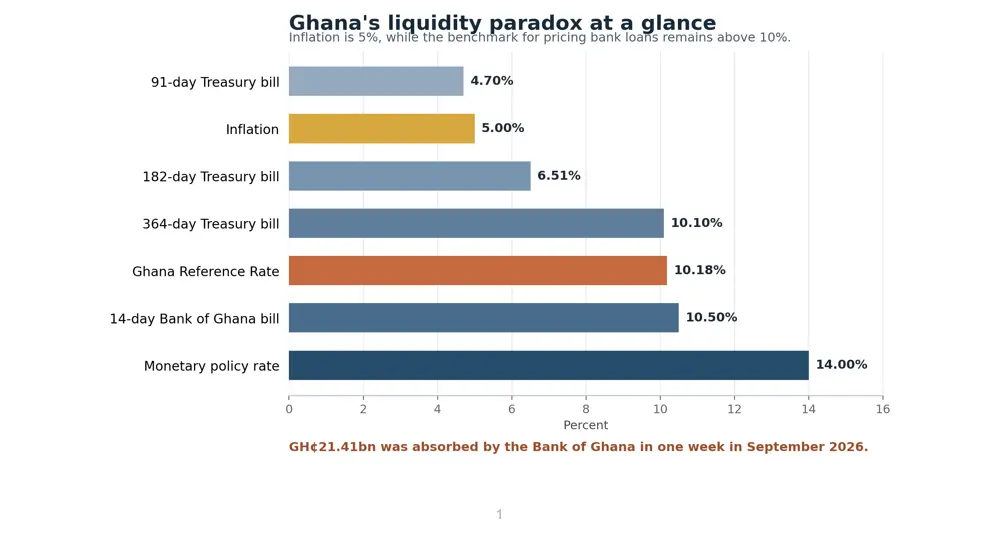
Le système financier ghanéen traverse un paradoxe majeur : alors que les banques disposent de liquidités importantes et cherchent à prêter, le secteur privé peine à obtenir les financements nécessaires à son expansion. Ce décalage souligne une faille structurelle dans l'intermédiation financière, où l'épargne disponible ne parvient pas à se transformer en capital productif pour les entreprises.
Un fossé entre liquidité et besoin de financement
Le marché financier ghanéen regorge de fonds, mais ces derniers sont largement captés par les titres publics ou les opérations de la Banque centrale. En septembre 2026, la Banque du Ghana a absorbé plus de 21 milliards de GH¢ en une semaine, illustrant une préférence pour la sécurité des titres d'État. Parallèlement, les entreprises font face à des taux de prêt moyens avoisinant les 15,94 %, rendant l'accès au crédit coûteux et complexe. Le problème n'est donc pas une pénurie d'argent, mais une absence de mécanismes efficaces pour acheminer ces ressources vers des projets industriels viables.
La question de la maturité des entreprises
La frilosité des banques n'est pas seulement une question de taux, mais de gestion des risques. Pour obtenir un prêt, une entreprise doit démontrer sa viabilité, présenter des comptes audités et une gouvernance solide. Or, de nombreuses PME ghanéennes souffrent d'un manque de transparence financière, de flux de trésorerie incertains et d'une confusion entre finances personnelles et professionnelles. Sans une mise à niveau de leur structure interne, ces entreprises restent inéligibles aux financements bancaires classiques, même lorsque ces derniers sont disponibles.
Diversifier les instruments au-delà du crédit bancaire
Le recours systématique au prêt bancaire à court terme est souvent inadapté aux besoins de croissance à long terme. Pour soutenir l'industrialisation, le Ghana doit développer un écosystème financier plus diversifié incluant le capital-investissement, le capital-risque et le marché obligataire. Les fonds de pension et les compagnies d'assurance, qui gèrent des capitaux à long terme, ont un rôle crucial à jouer pour financer des infrastructures ou des projets manufacturiers, à condition que des véhicules d'investissement régulés soient mis en place.
Le levier de la ZLECAf et de l'économie productive
L'intégration dans la Zone de libre-échange continentale africaine (ZLECAf) offre un marché immense, mais exige une compétitivité accrue en termes de prix et de qualité. Pour transformer ces opportunités en emplois, le pays doit coordonner ses politiques publiques avec le secteur financier. Cela passe par trois axes : la création d'un pipeline de préparation à l'investissement pour les entreprises, le développement de garanties publiques pour partager les risques, et l'approfondissement des marchés de capitaux privés. L'enjeu est de passer d'une économie de simple liquidité à une économie de transformation industrielle concrète.