
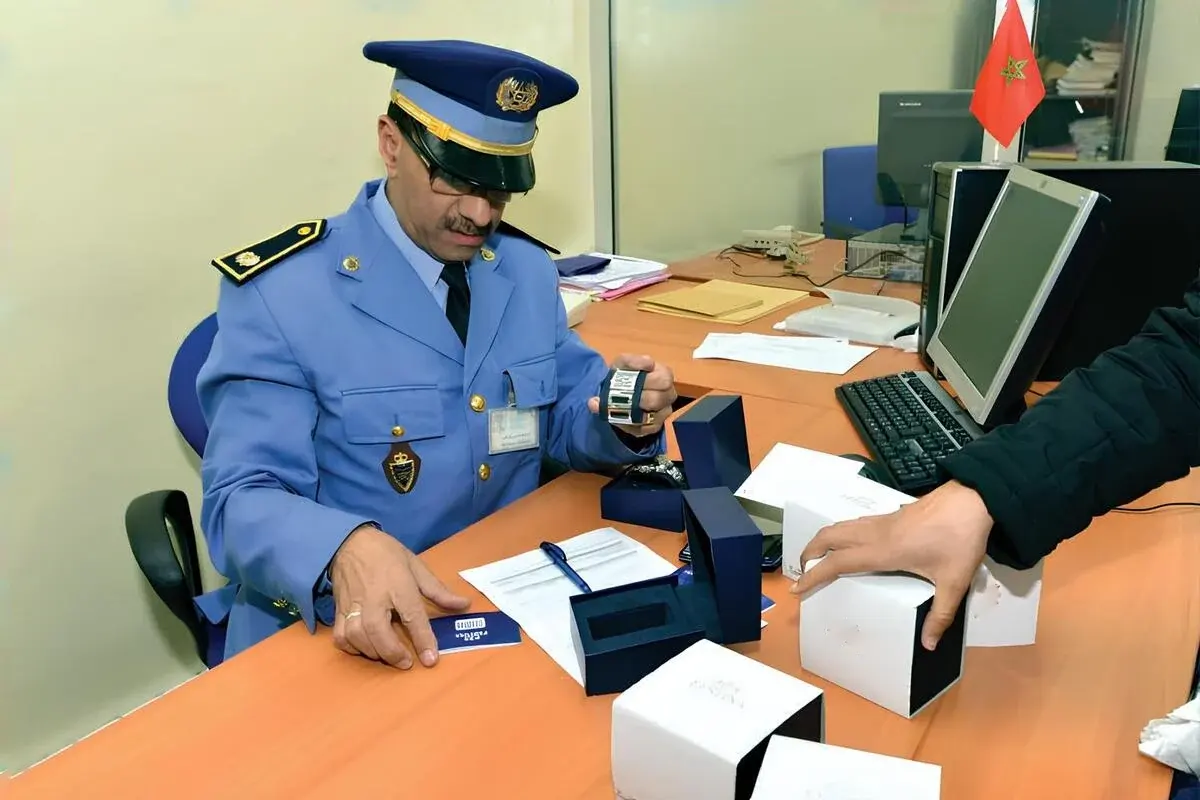
L'Administration des douanes et impôts indirects du Maroc a franchi une étape décisive dans la modernisation de ses contrôles fiscaux. En exploitant les capacités de l'intelligence artificielle et de l'analyse prédictive, l'institution a pu recouvrer 730 millions de dirhams auprès d'importateurs dont les déclarations de valeur présentaient des anomalies significatives.
Une technologie au service de la précision fiscale
Le recours à des systèmes informatiques avancés a permis aux autorités douanières de traiter des volumes massifs de données, incluant les factures commerciales, les déclarations en douane et les historiques d'approvisionnement. Cette puissance de calcul a facilité l'identification d'écarts entre les prix déclarés et les données de marché pour des marchandises similaires. En ciblant les dossiers présentant des indicateurs de risque élevés, l'administration a pu délaisser les méthodes d'audit manuel, souvent chronophages, au profit d'une approche ciblée et nettement plus efficace pour le Trésor public.
Ciblage géographique et opérationnel
Les opérations de contrôle se sont principalement concentrées sur les pôles économiques majeurs que sont Casablanca, Tanger et Agadir. Les autorités ont scruté les transactions pour détecter des incohérences liées à la nature des produits, aux quantités importées ou encore aux pays d'origine. Au-delà de la simple analyse de prix, les services douaniers ont approfondi leurs investigations en examinant les justificatifs de paiement, les transferts bancaires et les documents d'expédition, cherchant à confirmer si les valeurs déclarées reflétaient fidèlement les montants versés aux fournisseurs étrangers.
Une démarche de régularisation nuancée
Il est important de noter que la détection d'un écart de valeur ne constitue pas, en soi, une preuve irréfutable de fraude. Les autorités reconnaissent que les variations de prix peuvent découler de facteurs légitimes tels que les conditions contractuelles, la qualité des produits ou les frais logistiques. Par conséquent, ces outils d'analyse servent avant tout d'indicateurs préliminaires justifiant une vérification approfondie. Cette méthodologie permet de régulariser les situations financières sans entraver la fluidité du commerce international, les contrôles étant effectués en aval du dédouanement. Dans certains cas, ces investigations ont également permis d'explorer des soupçons de collusion entre importateurs et exportateurs étrangers visant à manipuler les valeurs déclarées.