
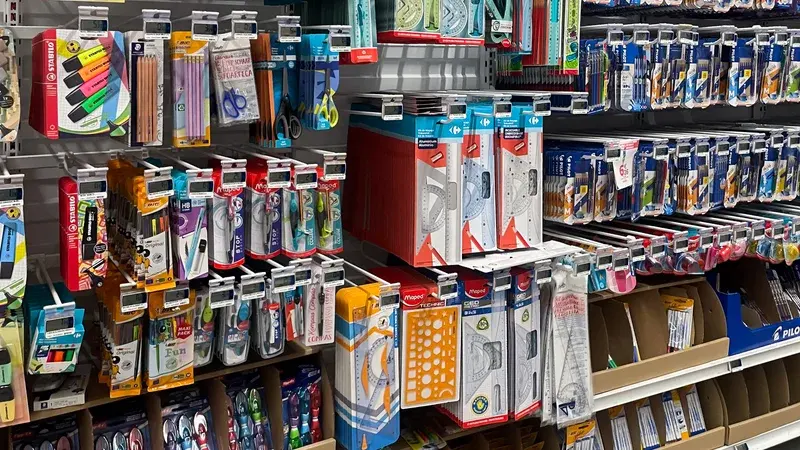
Le marché des fournitures scolaires traverse une période de transformation marquée par une légère érosion des volumes de vente, malgré une baisse globale des prix de 0,6 % sur un an. Cette tendance, observée entre fin juin et fin août, révèle des changements dans les habitudes de consommation des ménages face à un contexte économique incertain.
Une résistance relative face à la baisse démographique
Les données compilées par le cabinet NielsenIQ et l'Association des industriels de la papeterie et du bureau (AIPB) indiquent un recul des ventes en volume de 0,8 %. Ce chiffre, bien que négatif, est à mettre en perspective avec la diminution estimée de 1,4 % du nombre d'élèves pour la rentrée. Cette corrélation suggère une certaine stabilité de la consommation par élève, qualifiée de « bonne résistance » par les experts du secteur, malgré les prévisions initiales plus pessimistes qui tablaient sur un repli plus marqué.
L'impact des arbitrages budgétaires et climatiques
Le ralentissement des achats en début d'été s'explique par une conjonction de facteurs. D'une part, les ménages ont dû opérer des arbitrages budgétaires stricts en raison de l'incertitude économique ambiante. D'autre part, des épisodes de canicule ont détourné une partie des dépenses des familles vers des équipements de confort thermique, tels que les ventilateurs et climatiseurs, modifiant ainsi les priorités d'achat durant la période estivale.
La concentration des achats et le rôle des aides sociales
Le comportement des acheteurs confirme une tendance à la concentration des dépenses à l'approche immédiate de la rentrée. Le versement de l'allocation de rentrée scolaire, intervenu le 18 août, a agi comme un levier majeur pour dynamiser les ventes. Avec un chiffre d'affaires total de 389 millions d'euros sur la période observée, le marché reste fortement dépendant de ce pic saisonnier, qui concentre environ les deux tiers du chiffre d'affaires annuel du secteur.
Diversification des circuits de distribution
Les habitudes d'achat se complexifient, les consommateurs fréquentant en moyenne 3,8 circuits de distribution différents. Si le magasin physique demeure le canal prédominant, l'hybridation des parcours est une réalité : un tiers des acheteurs combine désormais les points de vente traditionnels avec les plateformes de commerce en ligne. Par ailleurs, les marques nationales renforcent leur position, captant plus de 70 % des parts de marché en volume, soit une progression d'un point sur un an.