
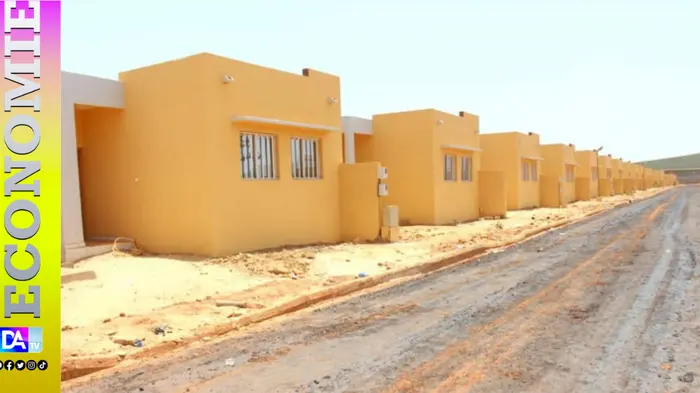
Le projet de loi de finances rectificative 2026 réintroduit un cadre fiscal et douanier dérogatoire pour les promoteurs de logements économiques, une mesure attendue depuis la fin du dispositif en 2025 et jugée essentielle pour éviter la paralysie du secteur du BTP.
Un vide juridique qui menaçait les chantiers en cours
Instauré en 2015 puis renouvelé en 2020, le régime spécial avait expiré il y a près d’un an, laissant sans base légale les projets déjà lancés. Les promoteurs, qui avaient intégré les avantages fiscaux dans leurs modèles financiers, se sont retrouvés face à un risque de surcoûts, de retards d’exécution et, à plus long terme, à un ralentissement de la construction de logements sociaux. Cette incertitude a pesé sur les acteurs du bâtiment, déjà confrontés à des tensions d’approvisionnement et à une hausse des coûts de financement.
Une réponse législative suite à la demande présidentielle
Le 16 juillet 2026, le président de la République a exprimé, en Conseil des ministres, la nécessité de relancer le secteur du BTP et les programmes de logements sociaux. Confronté à un calendrier de réformes fiscales encore indéfini, le gouvernement a choisi de rétablir le dispositif par voie législative, le rendant temporaire jusqu’à l’adoption éventuelle d’un nouveau Code général des impôts et d’un nouveau Code des douanes prévoyant un régime dédié.
Les principaux avantages du dispositif réactivé
L’article 32 du PLFR 2026 détaille les incitations accordées aux promoteurs agréés : une réduction de 50 % de l’impôt sur les sociétés, la suspension de la TVA sur les matériels, matériaux de construction ainsi que sur les études d’urbanisme, d’architecture et de voirie, et une réduction de 50 % des droits d’enregistrement à l’acquisition de terrains. Le texte prévoit également une exonération de droits de douane sur les équipements importés destinés à rester dans les immeubles, ainsi qu’une admission temporaire spéciale pour les engins de chantier mobiles (bulldozers, grues, camions). Les matériels déjà produits localement sont exclus du dispositif, et la suspension de TVA ne devient définitive que si l’usage conforme des biens est prouvé a posteriori.
Conditions d’éligibilité et perspectives
Le bénéfice du régime dépend de l’obtention d’un agrément délivré par le ministre chargé des Finances, qui fixera par arrêté les catégories de logements éligibles. Cette procédure vise à garantir que les incitations profitent aux projets réellement destinés à l’habitat économique. Le dispositif est explicitement temporaire : il sera automatiquement caduc dès l’entrée en vigueur d’un futur code fiscal ou douanier intégrant un régime spécifique pour le logement économique. En attendant, les promoteurs peuvent sécuriser leurs investissements et poursuivre les chantiers sans craindre de nouvelles charges fiscales.