
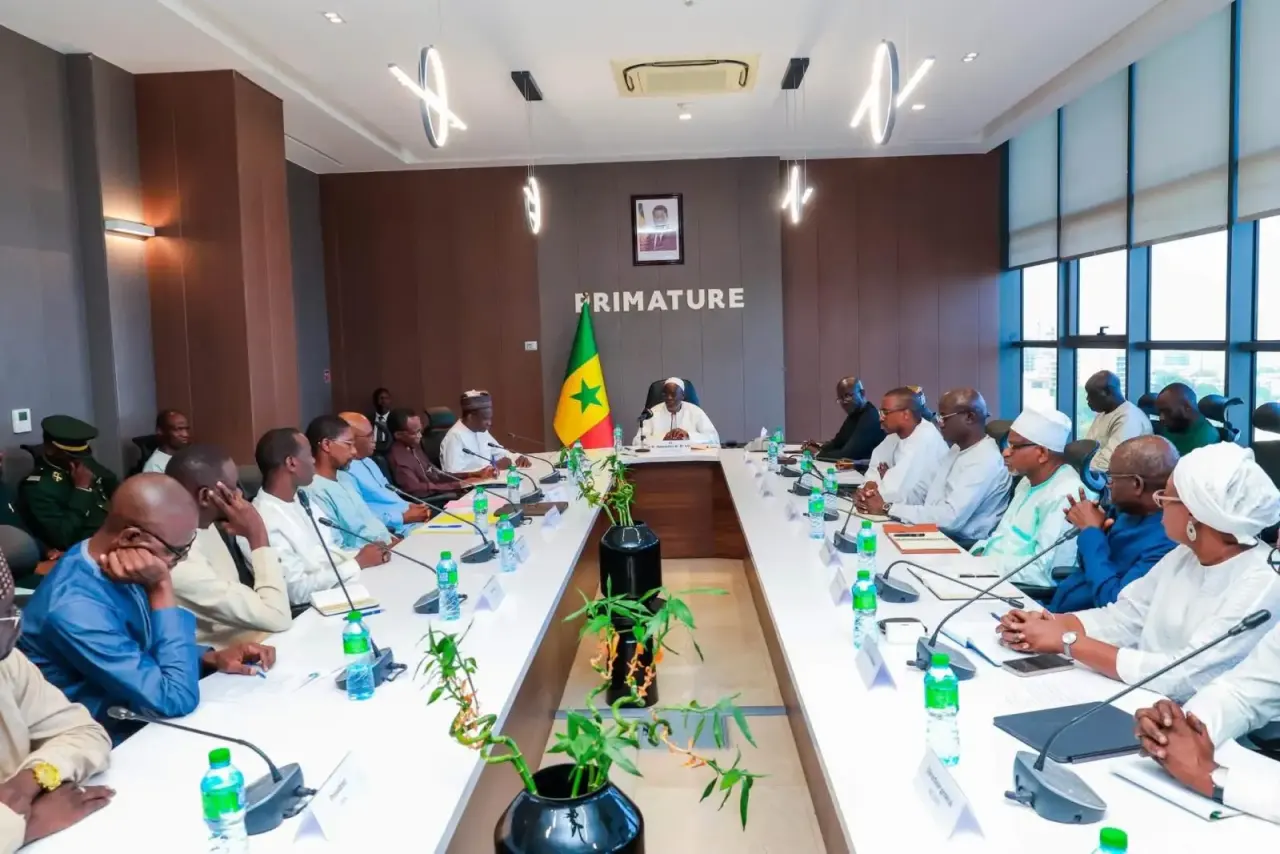
Face au rejet du projet de loi de finances rectificative (LFR) 2026 par l'Assemblée nationale le 3 novembre dernier, l'exécutif sénégalais a officialisé le recours à un décret pour assurer la continuité budgétaire. Cette décision, actée par le décret n° 2026-2416 du 19 novembre 2026, s'appuie sur une interprétation stricte des prérogatives constitutionnelles du Président de la République.
L'application de l'article 68 de la Constitution
Le fondement juridique principal avancé par les autorités repose sur l'article 68 de la Constitution sénégalaise. Ce texte autorise la mise en vigueur d'un projet de loi de finances par décret si celui-ci n'a pas été définitivement adopté dans un délai de soixante jours après son dépôt. Le projet ayant été soumis le 18 septembre 2026, l'exécutif considère que l'absence de vote définitif au 17 novembre a déclenché mécaniquement cette disposition, rendant l'intervention présidentielle conforme aux délais impartis.
L'assimilation juridique des lois de finances
Pour justifier l'extension de cette procédure aux lois rectificatives, le gouvernement s'appuie sur une lecture croisée de la loi organique relative aux lois de finances et du Règlement intérieur de l'Assemblée nationale. L'article 5 de la loi organique classe explicitement les LFR dans la catégorie des lois de finances, tandis que l'article 88 du Règlement intérieur de l'Assemblée confirme que leur examen suit les mêmes règles procédurales que la loi de finances initiale. Cette cohérence juridique permet, selon l'exécutif, d'appliquer le mécanisme de l'article 68 sans distinction de nature budgétaire.
La portée du rejet parlementaire
L'un des points de friction majeurs concerne l'interprétation du rejet du texte par les députés. Les autorités soutiennent que le terme « n'est pas voté définitivement » inclut les textes ayant fait l'objet d'un vote négatif. En d'autres termes, un rejet parlementaire ne constituerait pas un obstacle juridique à la mise en vigueur par décret, car il équivaut à une absence d'adoption. Cette position est renforcée par une référence à la directive n° 06/2009/CM/UEMOA, qui prévoit un mécanisme de continuité similaire au niveau communautaire.
L'impératif de continuité budgétaire
Au-delà des arguments techniques, le gouvernement place sa démarche sous l'angle de la nécessité institutionnelle. La note officielle souligne que la continuité budgétaire est une condition sine qua non au fonctionnement régulier des services publics et des institutions de l'État. En contresignant ce décret, le Premier ministre et le Président de la République affirment leur volonté de prévenir tout blocage financier susceptible de paralyser l'action publique pour l'exercice 2026.