
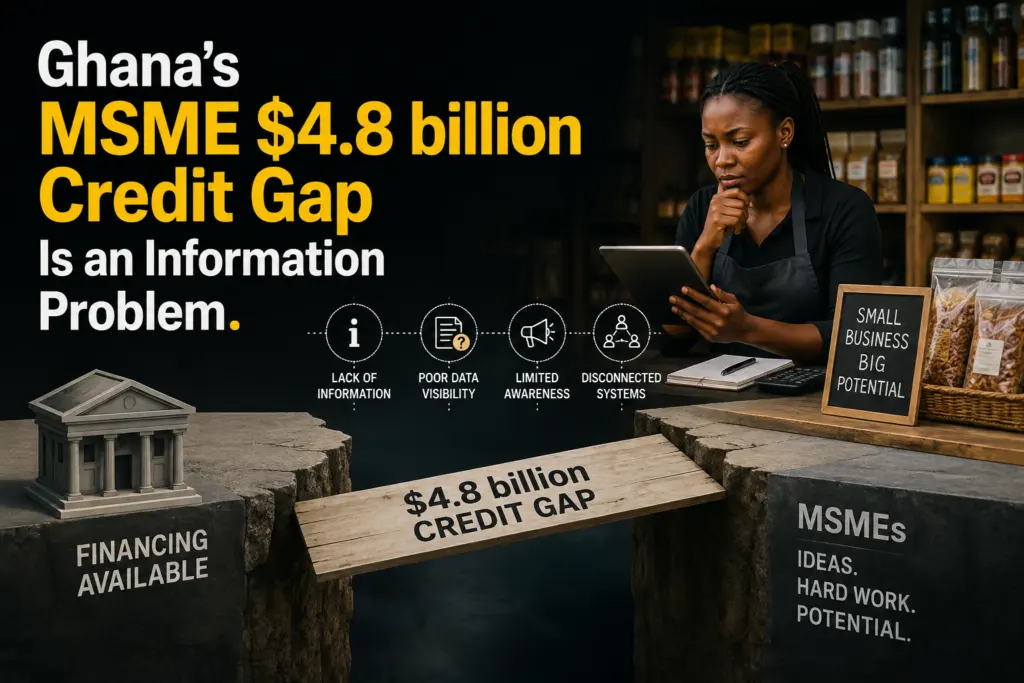
La Banque du Ghana a officiellement identifié un déficit de financement des petites et moyennes entreprises (PME) estimé à 4,8 milliards de dollars. Si le pays dispose d'infrastructures de paiement numérique performantes, le secteur financier peine encore à transformer ces flux transactionnels en outils d'octroi de crédit, maintenant ainsi une exclusion persistante des acteurs économiques locaux.
L'information, le véritable verrou du financement
Le problème majeur identifié par les autorités monétaires n'est pas une pénurie de liquidités, mais une carence dans l'évaluation des risques. Actuellement, les institutions financières privilégient les garanties physiques, telles que les titres fonciers, pour sécuriser leurs prêts. Cette approche exclut environ 95 % des PME qui, bien que rentables, ne possèdent pas d'actifs immobiliers. Le régulateur appelle désormais à une transition vers une analyse basée sur l'historique des flux de trésorerie et l'activité commerciale réelle, des données déjà détenues par les banques.
Dépasser la dépendance aux garanties physiques
Pour combler ce fossé, le régulateur préconise une coordination accrue entre la Banque du Ghana, l'autorité des assurances et les organismes de surveillance des marchés financiers. L'enjeu est de faire de l'accès au crédit, à des conditions équitables, le nouvel indicateur de succès de l'inclusion financière. L'idée est de substituer les garanties réelles par des mécanismes d'assurance-crédit et une meilleure exploitation des données transactionnelles, permettant ainsi de financer des entreprises dont la saisonnalité des revenus est souvent mal interprétée par les modèles de risque classiques.
Une responsabilité partagée pour le secteur financier
Les institutions financières sont invitées à agir sans attendre de nouvelles infrastructures technologiques. Il leur est conseillé d'utiliser leurs données internes pour développer des systèmes d'alerte précoce sur la santé financière de leurs clients. Par ailleurs, la mise en place de « tranches d'apprentissage » — des volumes de prêts contrôlés destinés à des profils auparavant exclus — est présentée comme une nécessité stratégique pour affiner les modèles de risque. Enfin, la transparence est exigée : chaque refus de crédit devra désormais être motivé par des explications claires, transformant ainsi le rejet en un levier de conseil pour l'entrepreneur.
Vers une standardisation des données
Le succès de cette réforme repose sur la capacité des régulateurs à imposer des standards d'Open Banking axés sur l'octroi effectif de prêts, et non sur la simple publication d'interfaces techniques. L'utilisation de la carte d'identité nationale comme pivot pour les bureaux de crédit est également identifiée comme un levier crucial pour réduire l'asymétrie d'information. En clarifiant les attentes en matière de risque et en harmonisant les règles entre les différents acteurs du marché, le Ghana ambitionne de transformer son système financier pour qu'il serve enfin de moteur de croissance aux PME.