
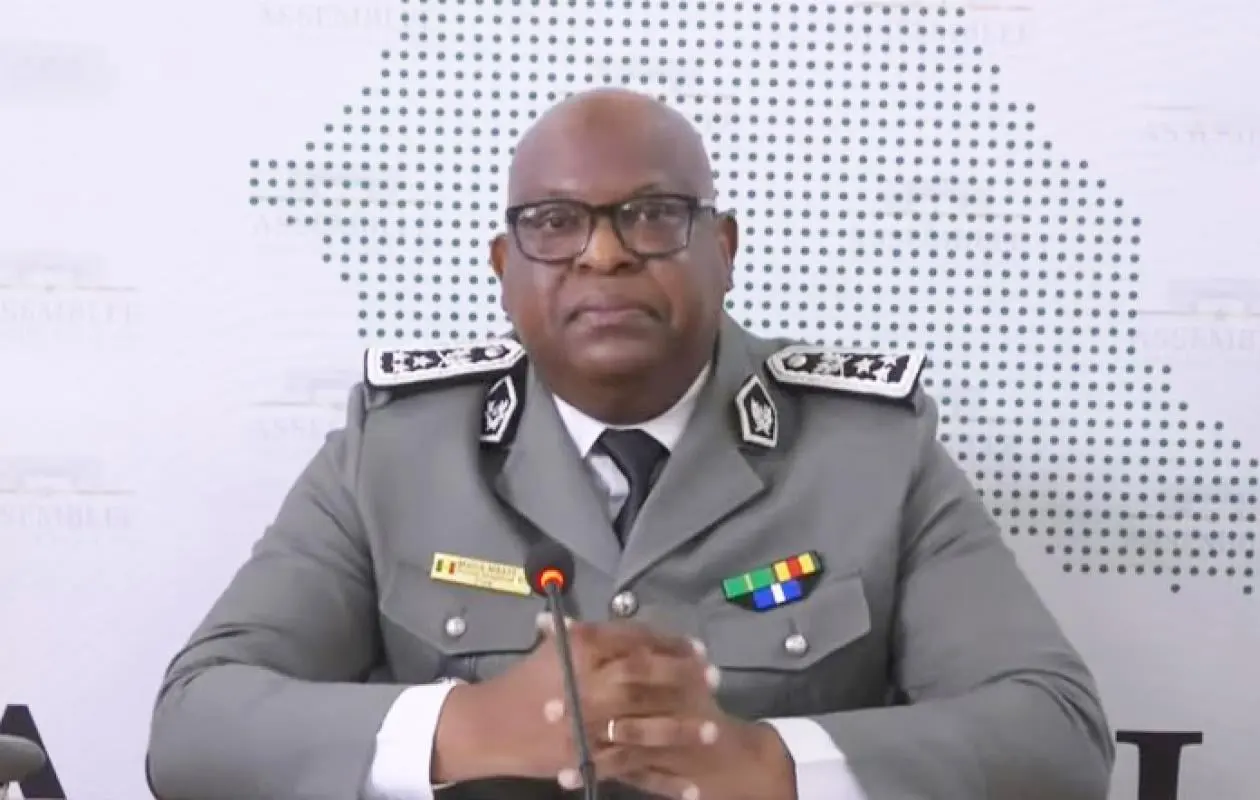
Face à la Commission d’enquête parlementaire sur les exonérations fiscales, le Directeur général des Douanes, Malick Mbaye, a exposé les fondements juridiques et techniques qui régissent les avantages fiscaux et les régimes suspensifs. Cette audition vise à apporter une transparence accrue sur la gestion des recettes de l'État et à fournir aux députés les outils nécessaires pour évaluer l'impact des politiques publiques sur la période 2014-2026.
Distinction entre régimes suspensifs et abandons de recettes
Malick Mbaye a tenu à rectifier une terminologie qu'il juge inappropriée : celle d'« abandon de recettes » pour qualifier les régimes suspensifs. Selon le responsable, ces dispositifs, qui concernent notamment les marchandises en entrepôt ou destinées à la transformation, constituent une suspension temporaire du paiement des droits et taxes. La créance douanière demeure latente et devient exigible dès lors que les marchandises sont mises à la consommation sur le marché intérieur, à moins que les obligations d'exportation ne soient dûment remplies.
Un cadre légal strict sans pouvoir discrétionnaire
Le Directeur général a rappelé que les exonérations ne sont pas le fruit d'une décision arbitraire de l'administration douanière, mais découlent de textes législatifs précis, tels que le Code des investissements, le Code minier ou le Code pétrolier. Dans ce schéma, l'administration douanière agit comme un organe d'exécution et de contrôle, vérifiant la conformité des déclarations aux textes en vigueur. Les exonérations sont ainsi présentées comme des dépenses fiscales liées à des orientations stratégiques de l'État plutôt que comme des renonciations discrétionnaires.
Dispositifs de contrôle et transparence des données
Pour prévenir les détournements de destination des marchandises, l'administration s'appuie sur des outils informatiques de traçabilité comme GRET et GAIN, complétés par des contrôles a posteriori menés par la brigade mixte Impôts-Douanes. Afin d'appuyer les travaux de la commission, Malick Mbaye a annoncé la transmission d'une base de données exhaustive couvrant la période 2014-2026. Cette documentation doit permettre aux parlementaires de cartographier précisément les avantages accordés et d'évaluer leur incidence réelle sur les finances publiques nationales.