
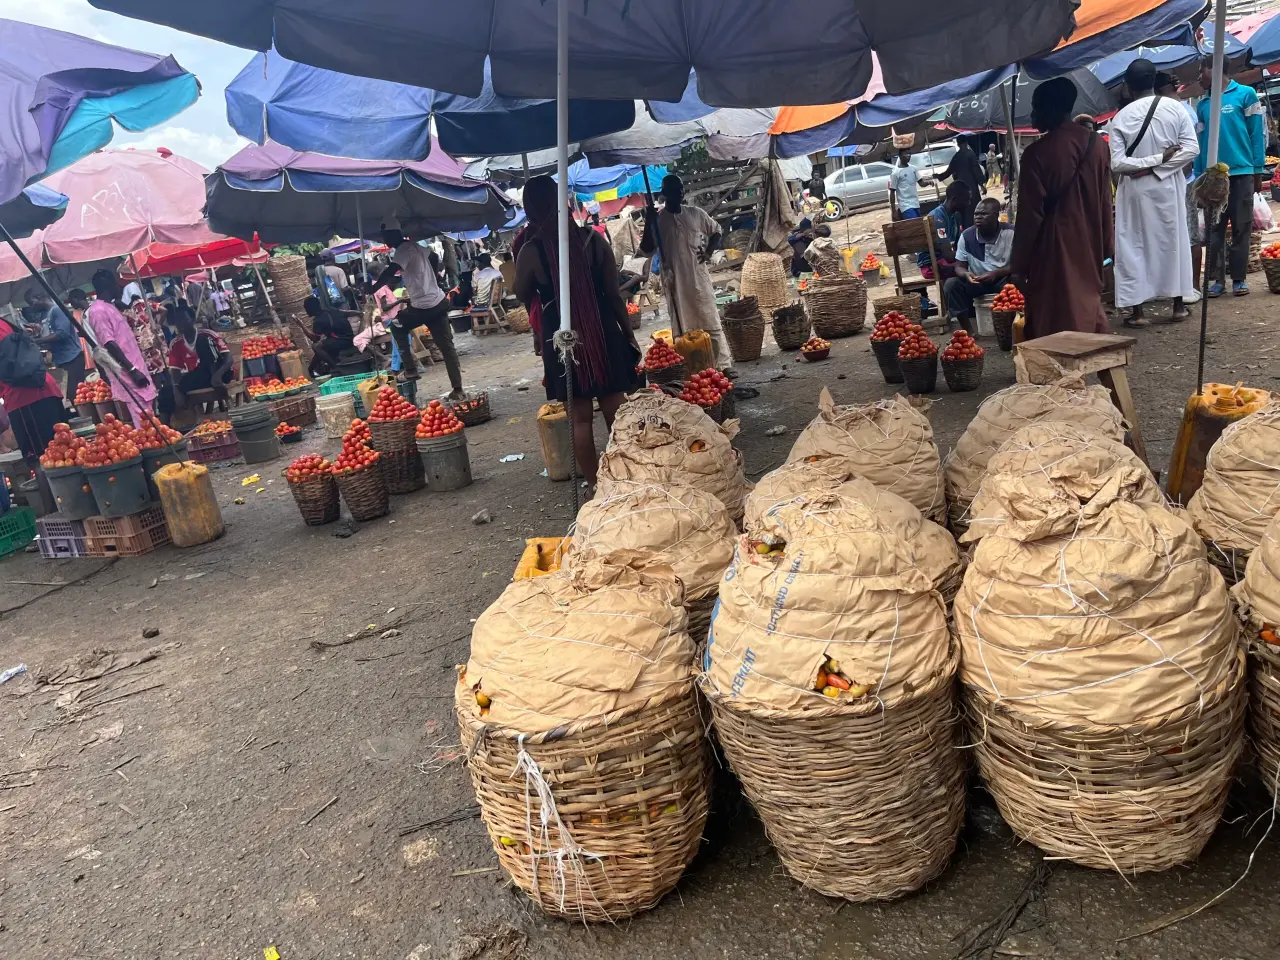
Si le Nigeria affiche une croissance spectaculaire de ses transactions électroniques, atteignant 1,7 quadrillion de nairas en 2025, une fracture numérique persiste au cœur de son économie informelle. Pour de nombreux petits commerçants, notamment dans les zones rurales et les circuits transfrontaliers, le cash demeure l'unique moyen de paiement viable face aux limites technologiques et aux risques de fraude.
La persistance du cash face aux risques de fraude
Pour des vendeuses comme Fatimah Abu, opérant sur les marchés de bord de route près d'Abuja, le refus du numérique n'est pas un choix technophobe, mais une mesure de prudence. La crainte des « faux virements » et l'absence de réseaux mobiles fiables dans certaines zones rurales freinent l'adoption des solutions fintech. Bien que les pertes liées à la fraude aient diminué, passant de 52,26 milliards de nairas en 2024 à 25,85 milliards en 2025, la méfiance reste ancrée chez les acteurs les plus vulnérables, souvent dépourvus d'accès aux services bancaires formels.
Le défi de l'inclusion financière des femmes
L'écart de genre dans l'accès aux services financiers reste un enjeu majeur en Afrique subsaharienne, où 37 % des femmes possèdent un compte bancaire contre 48 % des hommes. Au-delà des barrières technologiques, les exigences strictes de connaissance client (KYC) et l'éloignement géographique des agences bancaires excluent de nombreuses commerçantes. Des experts, comme Sabine Mensah de la fondation AfricaNenda, soulignent que l'exemple indien, où l'État a pris en charge les coûts de transaction pour encourager l'usage du numérique, pourrait inspirer des politiques publiques plus inclusives au Nigeria.
La complexité des échanges transfrontaliers
Le commerce transfrontalier constitue un autre frein structurel à la dématérialisation totale. Les grossistes qui s'approvisionnent au Niger, au Cameroun ou au Bénin privilégient le numéraire pour faciliter la conversion en francs CFA et éviter les complexités liées aux virements internationaux. Pour ces acteurs, le cash offre une liquidité immédiate et une simplicité opérationnelle que les systèmes de paiement numérique actuels, encore largement centrés sur le marché domestique, ne parviennent pas à égaler.
Une transition technologique à deux vitesses
Si la montée en puissance des fintechs et la simplification de l'ouverture de comptes via téléphone mobile ont permis d'intégrer des millions de Nigérians, le pays fait face à une transition à deux vitesses. Tandis que les centres urbains adoptent massivement le paiement par terminal (POS) et les virements instantanés, les marchés de proximité continuent de fonctionner selon des logiques traditionnelles. L'enjeu pour les autorités et les institutions financières est désormais de concevoir des solutions adaptées aux besoins spécifiques des petits commerçants pour éviter que la révolution numérique ne laisse une partie de la population sur le bord du chemin.