
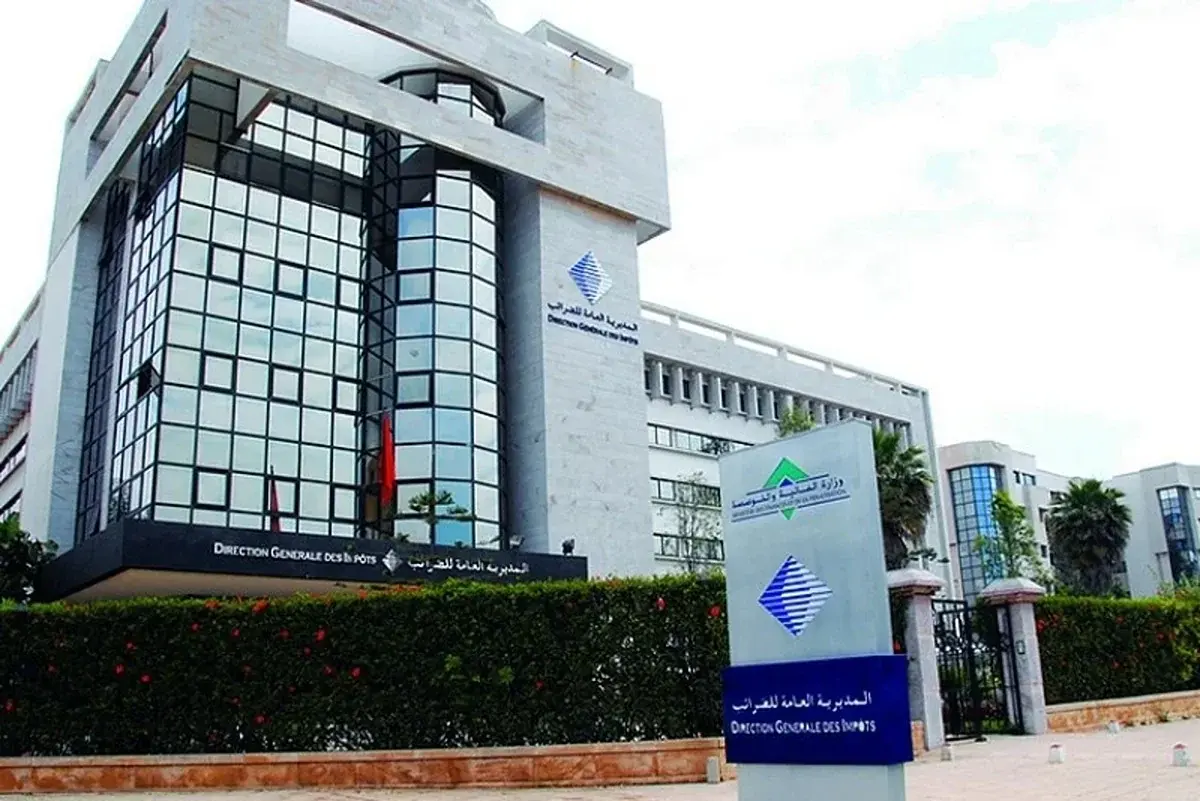
La Direction Générale des Impôts (DGI) a fixé le 2 novembre 2026 comme dernier jour pour le dépôt de plusieurs obligations fiscales au Maroc. Cette échéance concerne les entreprises dépassant 2 M DH de chiffre d’affaires, les fournisseurs de services numériques non‑résidents et les assujettis à la TVA, sous peine de pénalités financières.
Entreprises au chiffre d’affaires supérieur à 2 M DH : déclaration trimestrielle et visa comptable
Les personnes morales et physiques dont le chiffre d’affaires annuel excède 2 millions de dirhams, hors TVA, doivent déposer avant le 2 novembre 2026 la déclaration des délais de paiement du troisième trimestre 2026. Cette déclaration doit être accompagnée du paiement de l’amende éventuelle, le tout via le téléservice « SIMPL‑Délais de paiement ». En outre, les entreprises dont le CA annuel atteint ou dépasse 50 M DH doivent faire certifier l’état détaillé des factures impayées par un commissaire aux comptes ; celles dont le CA est inférieur à 50 M DH doivent recourir à un expert‑comptable ou à un comptable agréé. L’absence de factures impayées n’exonère pas de l’obligation de dépôt ni du visa requis.
Fournisseurs de services numériques non‑résidents : déclaration du CA et taxe sans droit à déduction
Les prestataires étrangers qui offrent des services dématérialisés à des clients non assujettis au Maroc doivent, au plus tard le 2 novembre 2026, déclarer le chiffre d’affaires réalisé au troisième trimestre 2026 et acquitter la taxe correspondante, sans possibilité de déduction. La déclaration s’effectue dans la rubrique « Taxation on digital services » du portail DGI. Un guide pratique est mis à disposition en ligne, et les fournisseurs doivent tenir un registre des prestations fourni, conservé électroniquement pendant dix ans et présenté à l’administration sur demande.
Assujettis à la TVA : échéances selon le régime de déclaration
Les entreprises soumises à la TVA au régime trimestriel doivent, avant le 2 novembre 2026, déclarer le chiffre d’affaires du troisième trimestre 2026 et payer la taxe correspondante via le téléservice « SIMPL‑TVA ». Celles relevant du régime mensuel doivent, quant à elles, déclarer le chiffre d’affaires du mois de septembre 2026 et régler la TVA dans le même délai, toujours par le même téléservice. Le respect de ces échéances évite les majorations de retard et les pénalités prévues par le code général des impôts.
Guides, téléservices et sanctions : accompagner les contribuables
Pour faciliter le respect de ces obligations, la DGI propose des guides de télédéclaration, des cahiers de charge et des annexes techniques téléchargeables sur le site officiel www.tax.gov.ma, dans la section « Téléservices ». Le non‑respect du 2 novembre 2026 entraîne le paiement d’amendes pécuniaires, dont le montant varie selon la nature de l’infraction. Les contribuables sont donc incités à utiliser les outils numériques mis à disposition afin de sécuriser leurs déclarations et d’éviter des coûts supplémentaires.