
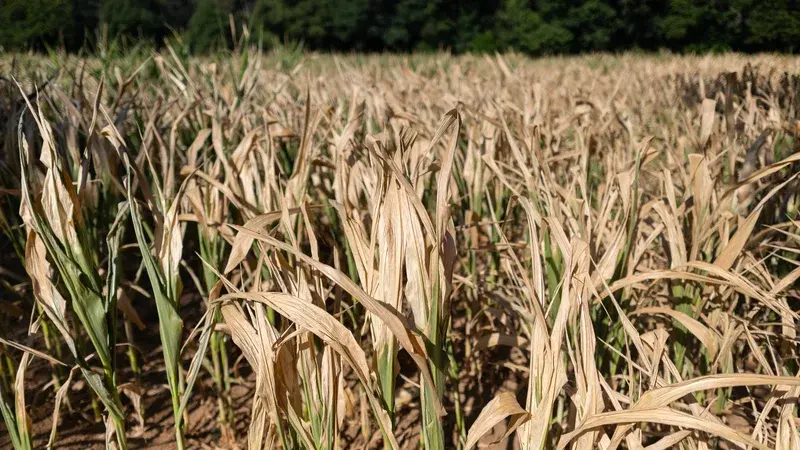
Face à la multiplication des événements climatiques extrêmes, l'assurance paramétrique s'impose comme une solution innovante pour les entreprises. En automatisant le déclenchement des indemnisations sur la base de données météorologiques précises, ce modèle offre une réactivité inédite, bien que son coût reste un frein majeur à sa démocratisation.
Un mécanisme fondé sur l'automatisation des données
Contrairement aux contrats d'assurance traditionnels, l'assurance paramétrique ne nécessite pas l'intervention d'un expert pour constater les dégâts. Le contrat repose sur des seuils prédéfinis, tels que des niveaux de température, une pluviométrie spécifique ou une vitesse de vent critique. Lorsque ces paramètres sont atteints, l'indemnisation est déclenchée automatiquement. Pour garantir la fiabilité des mesures, des capteurs météorologiques sont souvent installés directement sur les sites exploités, qu'il s'agisse de terres agricoles, de terrains de golf ou de campings.
Un atout stratégique pour la trésorerie des entreprises
La rapidité de ce système constitue son avantage principal pour les professionnels. En supprimant les délais d'expertise, les entreprises bénéficient d'une compensation immédiate, un facteur déterminant pour la gestion de leur trésorerie. Des secteurs variés, de la viticulture au bâtiment, adoptent cette solution pour se prémunir contre les pertes d'exploitation liées aux aléas climatiques. Par exemple, certains chantiers de construction utilisent désormais ces couvertures pour compenser les arrêts de travail imposés par des épisodes de canicule intense.
Le défi de la soutenabilité financière
Malgré son efficacité opérationnelle, le modèle fait face à une barrière tarifaire importante. Les primes d'assurance paramétrique sont nettement plus onéreuses que celles des contrats classiques, une hausse justifiée par la fréquence croissante des sinistres climatiques. Pour les professionnels, comme les agriculteurs exposés aux risques de gel printanier, cela représente un investissement lourd, avec des budgets assurance parfois en hausse de 30 %. Les assureurs, de leur côté, affinent leurs modèles de risque, capables désormais d'évaluer la vulnérabilité à l'échelle d'une rue, tout en anticipant un marché mondial estimé entre 20 et 25 milliards de dollars.
Une réponse aux risques climatiques en pleine mutation
Le marché, porté par des acteurs comme Descartes Underwriting ou Axa Climate, continue de croître, ayant doublé en Europe sur la dernière décennie. Toutefois, la question de l'assurabilité des biens reste au cœur des préoccupations des autorités de régulation. Alors que le coût des sinistres climatiques a atteint 5,2 milliards d'euros en France en 2025, la puissance publique encourage une meilleure géolocalisation des risques. L'enjeu est désormais de trouver un équilibre entre la précision technique de ces nouveaux outils et leur accessibilité économique pour les acteurs économiques les plus exposés.