
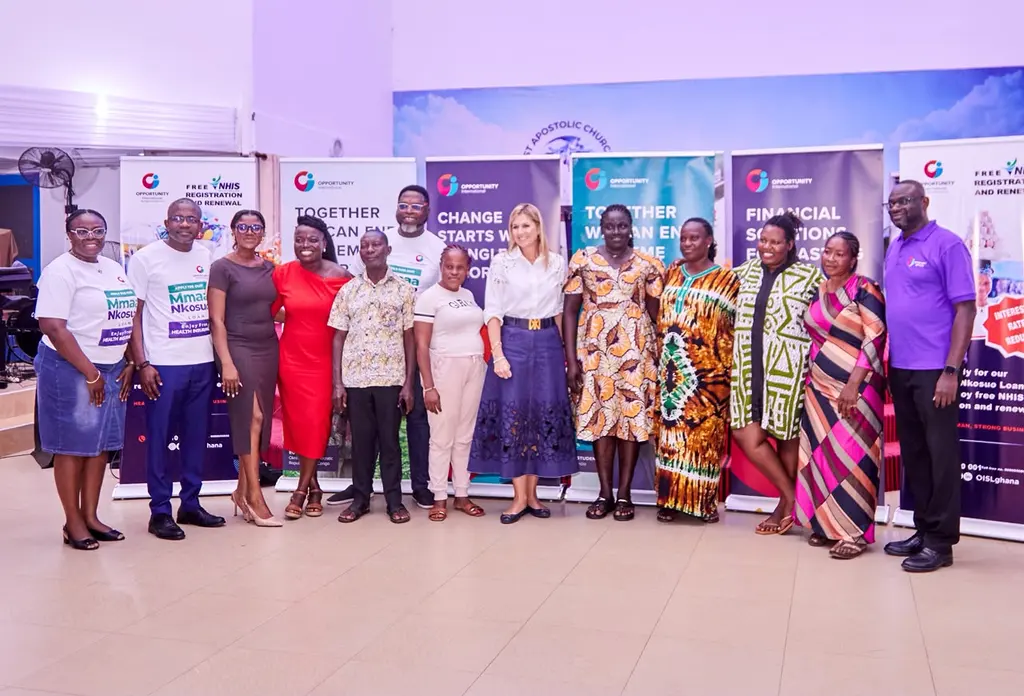
La reine Máxima des Pays-Bas, en sa qualité d'avocate spéciale du Secrétaire général des Nations Unies pour la santé financière, a rencontré des microentrepreneurs à Accra pour évaluer les obstacles concrets à la pérennisation de leurs activités. Cette visite met en lumière une réalité complexe : si l'accès aux services bancaires progresse, la capacité réelle des ménages à absorber les chocs financiers reste fragile.
Un décalage persistant entre accès et résilience
Les données récentes illustrent une fracture majeure dans le paysage financier ghanéen. Si le rapport Global Findex 2025 de la Banque mondiale indique que 81 % des adultes ghanéens disposaient d'un compte bancaire ou mobile en 2024, la santé financière réelle demeure limitée. Une étude FinScope antérieure révélait en effet que seulement 22 % de la population adulte pouvait être considérée comme financièrement saine. Ce constat souligne que la simple possession d'un compte ne garantit pas la capacité à couvrir les besoins quotidiens, les soins de santé ou les imprévus.
Les défis quotidiens des microentrepreneurs
Lors d'échanges facilités par Opportunity International Savings and Loans Ltd. (OISL), des entrepreneurs locaux ont témoigné de la difficulté de concilier croissance d'entreprise et charges familiales. Patience Mensah, commerçante ayant bénéficié de fonds de roulement pour diversifier ses activités, illustre cette tension : malgré une croissance inédite de son chiffre d'affaires, elle doit jongler en permanence avec les coûts liés à l'éducation et à l'entretien de ses trois enfants. Ces témoignages confirment que la gestion des urgences financières reste le principal frein à l'investissement à long terme.
Au-delà des services bancaires : l'accompagnement global
Pour les acteurs du secteur, l'inclusion financière ne constitue que la première étape d'un processus plus vaste. Dr William Derban, directeur de projet par intérim pour Opportunity International Ghana, insiste sur la nécessité d'intégrer des services complémentaires pour transformer l'accès au crédit en une véritable sécurité financière. Le modèle déployé par OISL combine ainsi des produits d'épargne communautaires, tels que le service « Susu », avec des programmes de formation à la littératie financière et un soutien technique aux agriculteurs. L'objectif est de permettre aux entrepreneurs de dépasser la gestion de l'urgence pour se projeter dans une stratégie d'investissement durable pour leurs familles.