
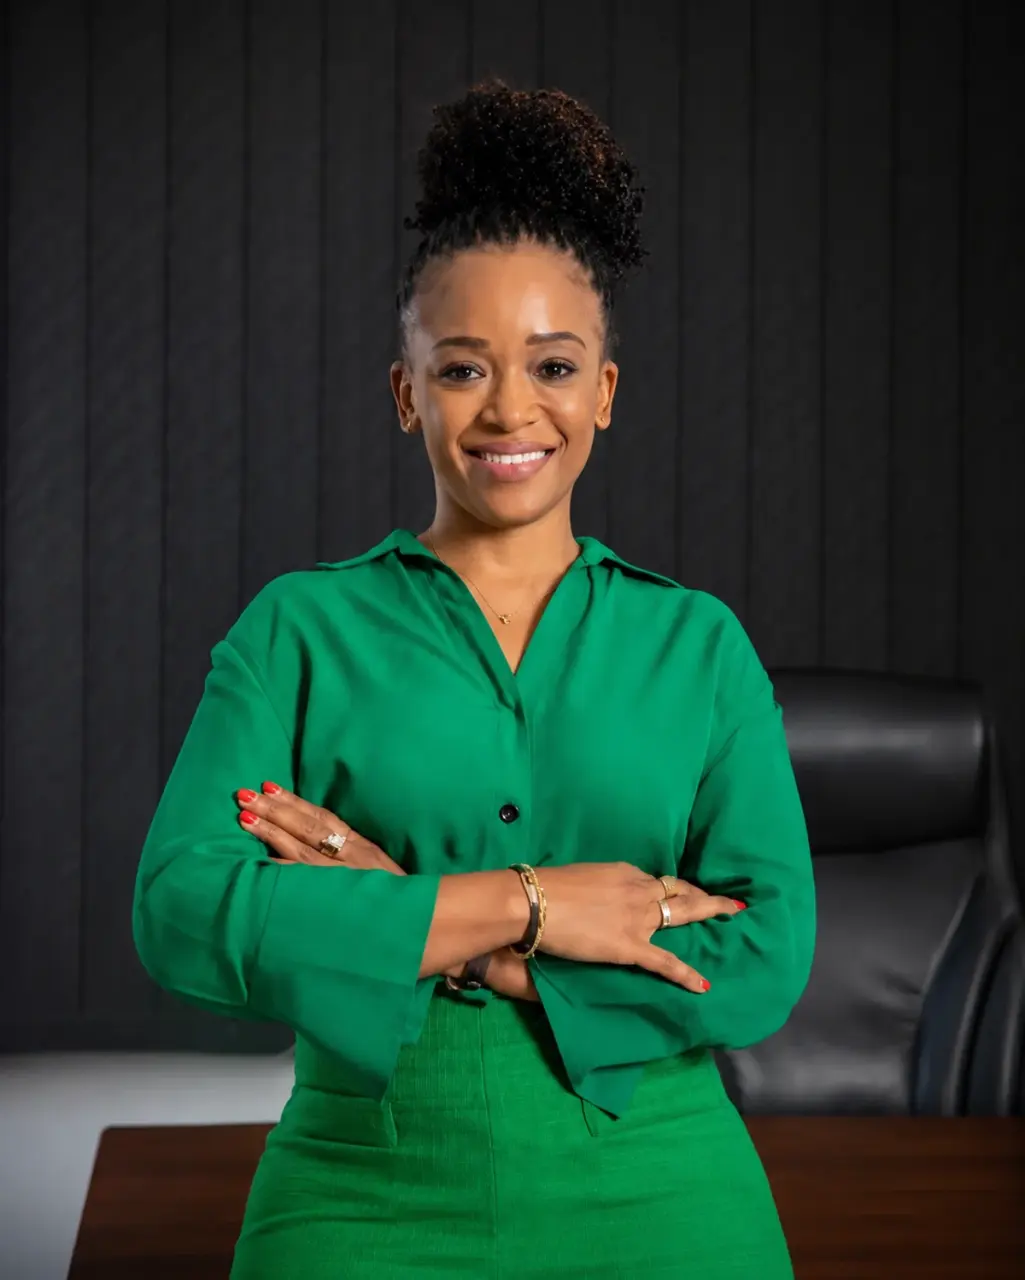
La fintech guinéenne PayCard s'impose comme un acteur stratégique de la transformation numérique des services financiers en Guinée. Sous la direction de Fatou Diarra, l'entreprise cherche à répondre aux besoins d'inclusion financière des particuliers et des entreprises, dans un contexte où les institutions bancaires traditionnelles peinent encore à couvrir l'ensemble des besoins des populations.
L'expansion vers les services transfrontaliers
L'évolution opérationnelle de PayCard s'est concrétisée par le lancement d'un service de transfert d'argent international. Grâce à un partenariat stratégique avec Thunes, spécialiste mondial des paiements transfrontaliers, la plateforme permet désormais à ses utilisateurs d'effectuer des transactions vers plus de 60 pays. Cette initiative marque une étape clé dans la volonté de l'entreprise de connecter les usagers locaux aux flux financiers mondiaux, facilitant ainsi les échanges pour la diaspora et les acteurs économiques nationaux.
Une stratégie axée sur l'utilité sociale
Au cœur de la vision portée par la direction de PayCard figure l'idée que l'innovation technologique doit impérativement se traduire par une amélioration tangible du quotidien des populations. Cette approche, qui place l'utilité sociale au centre du modèle économique, s'inscrit dans une tendance régionale plus large. De nombreuses entreprises de paiement en Afrique de l'Ouest cherchent aujourd'hui à lever les barrières à l'accès aux services financiers en s'appuyant sur les outils numériques, notamment le téléphone mobile et les solutions de cartes de paiement.
Les défis de la mesure d'impact
Malgré ces avancées technologiques, le développement de PayCard reste à documenter par des données chiffrées précises. À ce jour, les informations publiques ne permettent pas d'évaluer le volume d'activité, la part de marché réelle ou le taux d'adoption de ces nouveaux services par le public guinéen. Si l'ambition d'ouverture financière est clairement affichée, la viabilité à long terme et l'impact concret de ces solutions sur l'économie locale dépendront de la capacité de l'entreprise à transformer ces services en usages quotidiens massifs. La trajectoire de la fintech guinéenne constitue, à ce titre, un indicateur intéressant de la maturité du secteur financier numérique dans la sous-région.