
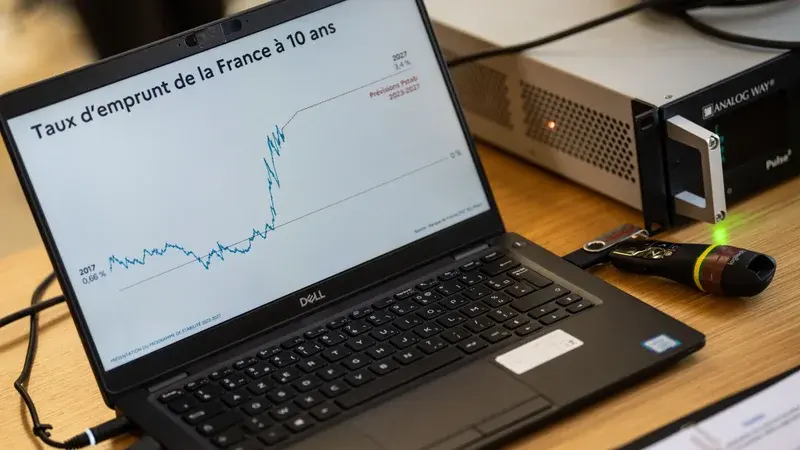
Les marchés financiers manifestent une défiance croissante à l'égard de la signature française, propulsant les taux d'emprunt de l'État à des niveaux records. Ce mouvement de vente massive d'obligations, exacerbé par un climat social et politique instable, place la France dans une position de vulnérabilité inédite au sein de la zone euro.
Un écart de rendement historique face à l'Allemagne
Ce mardi 20 octobre, le taux d'emprunt de la France à dix ans a atteint 4,96 %, tandis que celui de l'Allemagne s'établit à 3,43 %. Cet écart de 153 points de base constitue une situation inédite depuis janvier 2012, période marquée par la crise des dettes souveraines européennes. Si la France ne fait pas face à une crise de liquidité immédiate, la montée en flèche de cette prime de risque témoigne d'une exigence accrue des investisseurs face aux risques fiscaux et politiques du pays.
Le poids d'une dette souveraine record
La situation est aggravée par une trajectoire budgétaire préoccupante. Avec une dette publique frôlant les 120 % du PIB, l'État français prévoit d'emprunter un montant record de 340 milliards d'euros en 2027. Cette stratégie de refinancement s'accompagne d'une charge d'intérêts estimée à 90 milliards d'euros, alourdissant considérablement les finances publiques. Dans un marché mondial où la concurrence pour les capitaux est intense, la France est désormais perçue comme un maillon faible par les investisseurs, qui privilégient des actifs jugés plus sûrs.
La sélectivité des investisseurs face aux risques
L'analyse des stratèges de BlackRock souligne que cette vente massive d'obligations françaises illustre un réajustement global des taux d'intérêt. Bien que la Banque centrale européenne dispose d'outils pour limiter les tensions désordonnées, la méfiance des marchés reste prédominante. La divergence croissante avec les obligations allemandes, les Bunds, confirme que les investisseurs intègrent désormais une compensation spécifique pour le risque politique français. Ce désengagement souligne l'importance croissante de la sélectivité des investisseurs dans un contexte de réajustement des marchés obligataires mondiaux.