
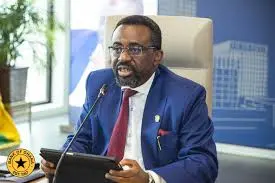
La Banque du Ghana a officiellement abaissé son taux directeur de 14 % à 11 %, marquant une détente monétaire significative. Cette décision, annoncée par le gouverneur Dr Johnson Asiama à l'issue de la 133e réunion du Comité de politique monétaire, reflète une volonté de consolider la reprise économique observée dans le pays.
Une réponse à la solidité de la croissance intérieure
Le Comité de politique monétaire justifie cet assouplissement par une amélioration notable des indicateurs macroéconomiques. La croissance nationale demeure robuste, portée par une expansion dynamique du crédit au secteur privé. Les données d'octobre 2026 illustrent cette tendance : la croissance du crédit au secteur privé a bondi à 37,2 %, contre 13,9 % un an auparavant, tandis que les taux d'intérêt moyens pratiqués par les banques commerciales ont reculé à 15,8 %, contre 22,2 % en octobre 2025. Pour la Banque centrale, cet ajustement du taux directeur permet d'aligner la politique monétaire sur la réalité des taux du marché, déjà orientés à la baisse.
Réforme du cadre opérationnel et gestion des liquidités
Au-delà de la baisse des taux, la Banque du Ghana a introduit des changements structurels dans son cadre opérationnel. L'institution remplace son instrument actuel d'opérations d'open market par un instrument à sept jours. Parallèlement, le corridor de politique monétaire a été resserré, passant de plus ou moins 400 points de base à plus ou moins 100 points de base autour du taux directeur. Ces réformes visent à renforcer la gestion des liquidités et à améliorer la transmission des signaux de la politique monétaire vers les taux du marché monétaire.
Perspectives inflationnistes et risques externes
Bien que l'inflation soit restée contenue à 5,5 % en octobre, soit en dessous de la cible à moyen terme de la Banque, les autorités monétaires restent vigilantes. Le gouverneur a identifié plusieurs facteurs de risque susceptibles d'influencer la trajectoire des prix, notamment la volatilité des cours du pétrole brut, les effets climatiques du phénomène El Niño sur la production agricole et les ajustements périodiques des tarifs des services publics. Par ailleurs, les réserves internationales brutes s'établissaient à 12,1 milliards de dollars au 17 novembre 2026, assurant une couverture de 4,4 mois d'importations, un niveau en retrait par rapport aux 13,8 milliards enregistrés fin 2025. La prochaine évaluation de la situation économique par le Comité est prévue pour janvier 2027.