
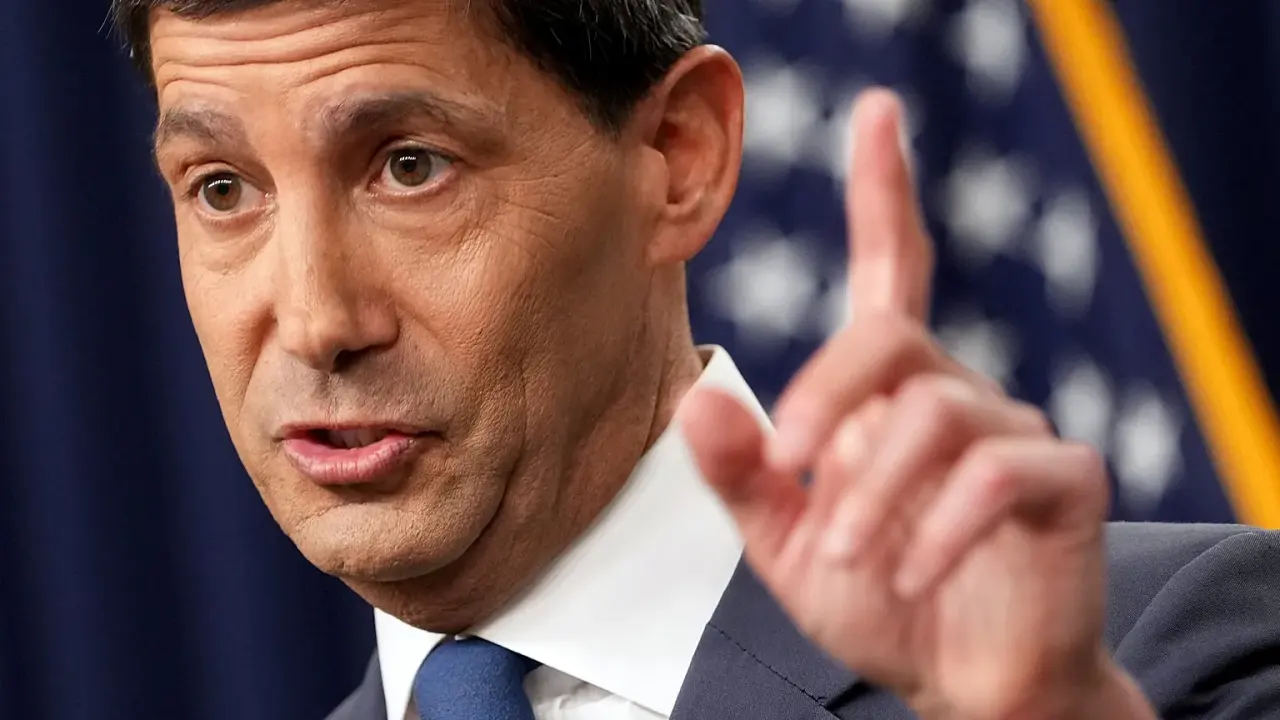
Pour son centième jour à la tête de la Réserve fédérale américaine, Kevin Warsh a réaffirmé la priorité absolue de l'institution : le contrôle de l'inflation. Face à une économie américaine faisant preuve d'une résilience marquée, le président de la Fed a écarté l'idée d'un soutien supplémentaire à la croissance, ouvrant la voie à un possible durcissement monétaire lors de la prochaine réunion de septembre.
Une économie américaine en phase de résistance
Kevin Warsh dresse un constat optimiste de la conjoncture actuelle, soulignant que les entreprises et les ménages ont su absorber les chocs récents. Avec un taux de chômage stable à 4,1 % et une progression des investissements des entreprises de 9 % — largement portée par l'intégration de l'intelligence artificielle — l'économie affiche une vigueur qui, selon le président de la Fed, ne justifie plus de mesures accommodantes. Il note également que les bénéfices des sociétés du S&P 500 ont bondi de plus de 20 % sur un an, témoignant d'une dynamique financière robuste.
La priorité absolue aux prix
Malgré des indicateurs estivaux encourageants, Kevin Warsh reste vigilant face à une inflation persistante. L'indice PCE, qui s'établit à 3,7 % sur douze mois, demeure au-dessus des objectifs de la banque centrale. Le président de la Fed a insisté sur le fait que la convergence vers la cible de 2 % doit être explicite et durable. Cette posture a immédiatement influencé les marchés financiers, où la probabilité d'une hausse des taux de 0,25 % lors de la réunion des 15 et 16 septembre est passée de 35 % à 55 % après son intervention.
Vers une rupture avec le guidage prospectif
Au-delà de la conjoncture, Kevin Warsh a marqué une rupture méthodologique en critiquant la pratique du « forward guidance », héritée de la crise de 2008. Il estime que cette communication, visant à orienter les anticipations des marchés, a fini par créer une dépendance excessive entre les investisseurs et la Fed. En refusant de dévoiler ses intentions futures, il souhaite mettre fin à ce qu'il qualifie d'« effet de salle des miroirs ». Il privilégie désormais une approche fondée sur une discipline rigoureuse face aux données entrantes plutôt que sur des règles mécaniques, affirmant que la responsabilité de la Fed est de protéger les ménages contre l'érosion du pouvoir d'achat plutôt que de guider les stratégies des acteurs financiers.