
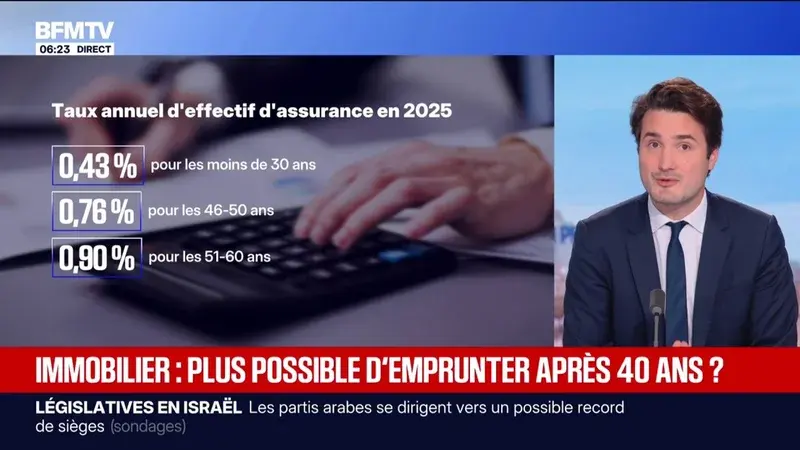
Les taux d'emprunt des crédits immobiliers augmentent fortement et, selon plusieurs courtiers, pourraient frôler les 5 % pour certains profils à la fin du premier trimestre 2027. Cette évolution contraint déjà des candidats, notamment les plus de 40 ans, dont la capacité d'emprunt est réduite par des assurances onéreuses et un plafond imposé par la Banque de France.
Projection des taux d'intérêt jusqu'en 2027
Les professionnels du courtage signalent une tendance à la hausse continue des taux appliqués aux prêts immobiliers. Si la dynamique se maintient, les taux pourraient atteindre, pour certains emprunteurs, le seuil de 5 % dès le premier trimestre de 2027. Cette estimation repose sur les conditions de marché actuelles et les anticipations de politique monétaire.
Profil des emprunteurs les plus exposés
Les données indiquent que les candidats de plus de 40 ans sont déjà confrontés à des difficultés d'accès au crédit. Deux facteurs aggravent leur situation : le coût élevé des assurances emprunteur, qui représente une part importante du coût total du financement, et le plafond de capacité d'emprunt fixé par la Banque de France, qui limite le montant maximal que les ménages peuvent emprunter.
Conséquences pour le marché immobilier français
Une hausse des taux d'intérêt réduit la capacité d'emprunt des ménages, ce qui peut freiner la demande de logements neufs ou anciens. En pratique, les ménages disposant d'un budget limité pourraient reporter ou abandonner leurs projets d'achat, entraînant une pression à la baisse sur les prix de l'immobilier dans certaines zones. Cette dynamique pourrait également affecter les promoteurs et les acteurs du secteur de la construction, qui dépendront d'un volume de ventes plus restreint.
Réaction des acteurs du crédit et des régulateurs
Face à ces perspectives, les établissements de crédit réévaluent leurs offres de financement et ajustent leurs critères d'éligibilité. La Banque de France, qui a déjà instauré un plafond de capacité d'emprunt, pourrait être amenée à réexaminer ses orientations afin de préserver la stabilité du marché du logement tout en limitant le risque d'endettement excessif des ménages.