
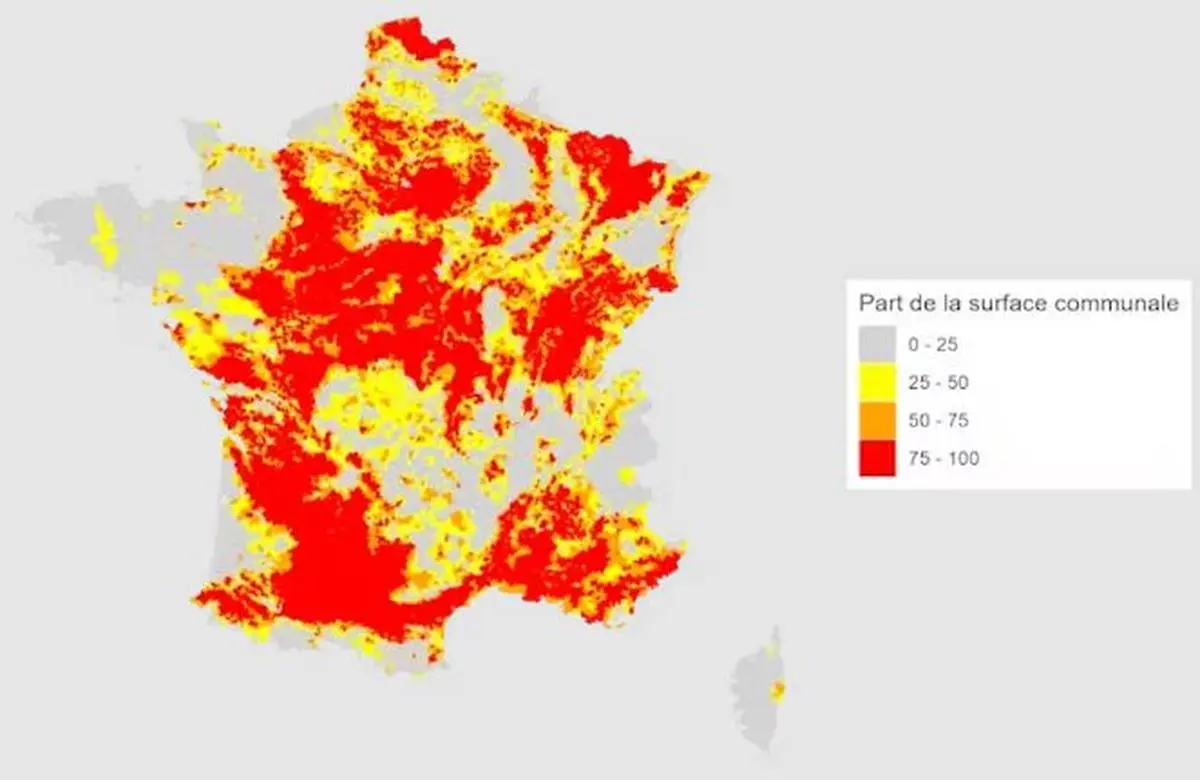
Le phénomène de retrait‑gonflement des argiles (RGA), aggravé par la multiplication des sécheresses, provoque des fissures dans des millions de maisons françaises. Au‑delà des dégâts matériels, il soulève des questions de financement public, de normes de construction et de valeur immobilière.
Mécanisme du RGA et influence des sécheresses
Les sols argileux absorbent l’eau et gonflent ; lorsqu’ils se déshydratent, ils se contractent brusquement, entraînant le retrait du terrain et la formation de fissures dans les fondations. Ce processus, appelé retrait‑gonflement des argiles, se déclenche surtout pendant les épisodes de sécheresse prolongée, qui deviennent plus fréquents sous l’effet du dérèglement climatique. Ainsi, la sécheresse apparaît comme la cause première du RGA, transformant un phénomène géologique stable en un risque climatiquement induit.
Une exposition nationale et inégalement répartie
Le Bureau de recherches géologiques et minières (BRGM) estime que 48,5 % du territoire français présente un risque moyen à fort de RGA. Selon le Service des données et études statistiques (SDES), plus de 10,4 M de logements – soit près de 45 % des habitations construites après 1975 – sont exposés. Cette répartition dépend fortement de la nature du sol, créant ainsi une inégalité territoriale : certaines communes voient la majorité de leurs habitations menacées, tandis que d’autres restent largement épargnées. Cette hétérogénéité complique la mise en œuvre d’une politique nationale uniforme.
Coûts économiques et limites du dispositif CatNat
Les fissures entraînent des dépenses de réparation, de relogement et une dépréciation du prix des biens immobiliers. Le dispositif d’indemnisation des catastrophes naturelles (CatNat) – qui couvre les particuliers, les entreprises et les collectivités – montre déjà des signes de saturation. Un rapport du Haut‑Conseil de stabilité financière indique que le coût cumulé des sinistres liés à la sécheresse pourrait atteindre 43 milliards d’euros entre 2020 et 2050, soit un triplement par rapport aux trois décennies précédentes. Le régime actuel ne disposerait plus de réserves suffisantes pour couvrir les sinistres à l’horizon 2040.
Axes de réponse : normes, financement et adaptation du marché immobilier
Face à ces enjeux, plusieurs leviers sont envisagés. Premièrement, augmenter les ressources allouées à CatNat, éventuellement au détriment d’autres programmes publics ou via une hausse des prélèvements, afin de mutualiser le coût du risque. Deuxièmement, réviser les normes de construction pour limiter la vulnérabilité des nouvelles habitations aux variations du sol argileux – une recommandation issue du rapport Ledoux. Troisièmement, repenser le modèle immobilier : à l’instar du Japon, où la valeur repose sur le terrain et les bâtiments sont régulièrement renouvelés, la France pourrait encourager la reconstruction périodique de logements afin d’intégrer des standards énergétiques et de résilience plus élevés. Enfin, la prise en compte du risque RGA dans les évaluations immobilières montre qu’une hausse de 1 % de la surface exposée dans une commune réduit le prix au mètre carré d’environ 29 euros, un facteur à intégrer dans les politiques de fiscalité locale et de soutien au logement.