
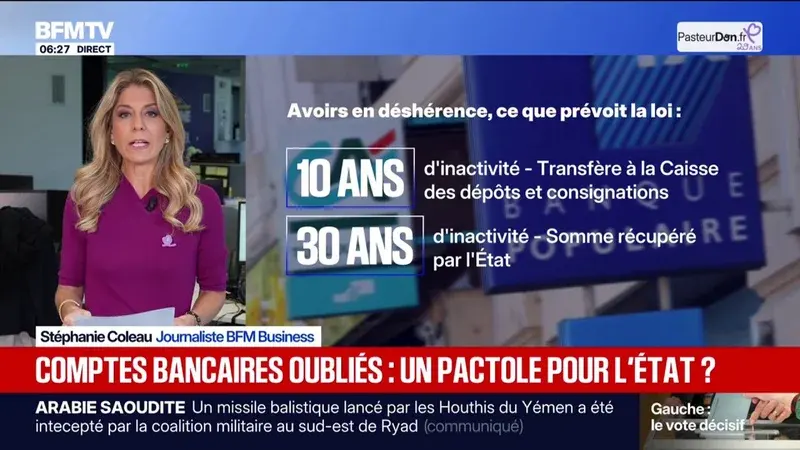
Le gouvernement français a présenté jeudi en conseil des ministres son projet de budget pour 2027, qui intègre une mesure fiscale inédite : un prélèvement exceptionnel de 17 % sur les avoirs financiers en déshérence. Cette disposition, qui cible les comptes bancaires inactifs, les Livrets A et les contrats d'assurance-vie non réclamés, est chiffrée à 1,4 milliard d'euros de recettes pour la première année d'application.
Un prélèvement de 17 % sur les comptes oubliés
Le texte prévoit d'appliquer un taux unique de 17 % sur l'ensemble des avoirs qualifiés de « déshérence ». Sont concernés les dépôts sur comptes courants, les livrets d'épargne réglementée — notamment le Livret A — ainsi que les capitaux placés sur des contrats d'assurance-vie dont les bénéficiaires n'ont pas été identifiés ou localisés. Le gouvernement justifie cette ponction exceptionnelle par la nécessité de mobiliser des ressources dormantes pour financer les charges publiques du prochain exercice budgétaire.
Un objectif de recettes fixé à 1,4 milliard d'euros
L'exposé des motifs du projet de budget estime le produit de cette mesure à 1,4 milliard d'euros pour la seule année 2027. Cette recette nouvelle vient s'ajouter aux autres leviers fiscaux et aux économies prévus pour équilibrer les comptes de l'État. Le montant repose sur l'estimation du stock d'avoirs actuellement en attente de réclamation auprès des établissements financiers, sans que la répartition exacte par type de produit ne soit précisée.
Une mesure inscrite dans le calendrier budgétaire parlementaire
L'annonce a été faite lors du conseil des ministres consacré à la présentation du projet de loi de finances pour 2027. La mesure devra désormais suivre la procédure parlementaire standard pour un projet de loi de finances : examen à l'Assemblée nationale, puis au Sénat, avant une adoption définitive attendue pour la fin de l'année 2026. Son entrée en vigueur effective est conditionnée au vote de la loi, prévue pour une application au 1er janvier 2027.
Conséquences pour les titulaires d'avoirs dormants
L'application d'un taux unique de 17 % sur le capital dormant représente une ponction significative pour les avoirs concernés. Pour les titulaires ou leurs ayants droit — souvent des héritiers ignorants l'existence de ces comptes ou des épargnants ayant perdu trace de leurs contrats —, la possibilité de manifester leur existence auprès de leur établissement avant l'entrée en vigueur de la loi constitue un enjeu immédiat pour éviter ce prélèvement.