
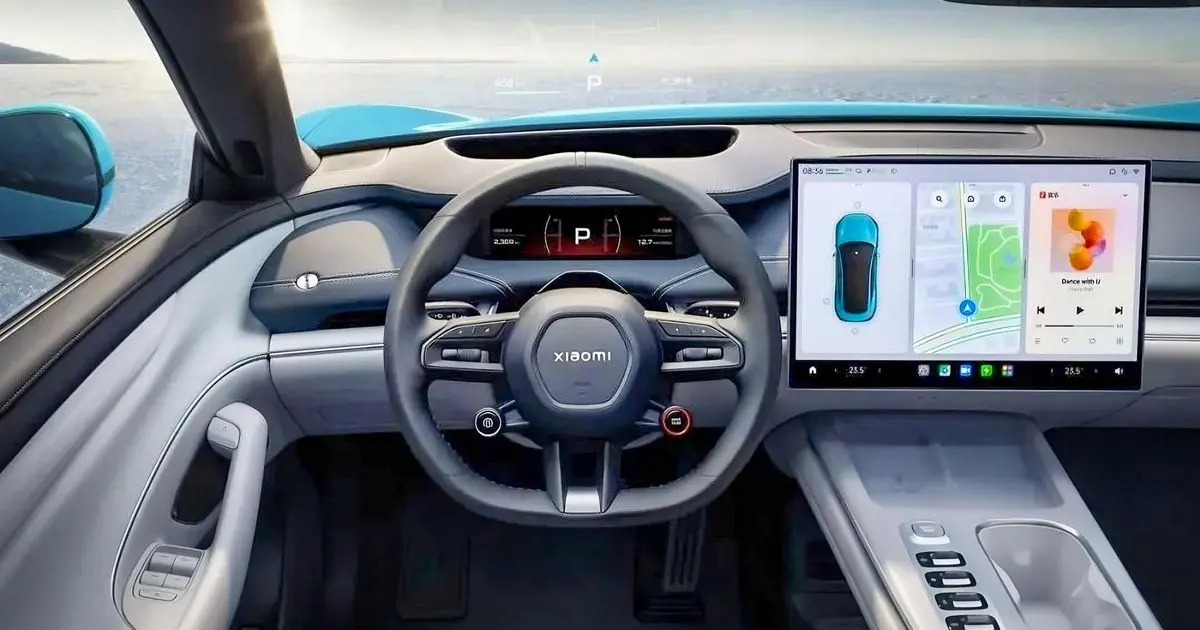
L’Europe investit massivement pour combler son retard face à Tesla et aux constructeurs chinois dans le domaine des logiciels embarqués, alors que la maîtrise du code devient le critère décisif de la compétitivité automobile.
L’importance stratégique du logiciel dans la voiture du futur
Autrefois, la valeur d’un véhicule se mesurait à son moteur, son châssis ou sa boîte de vitesses. Aujourd’hui, le logiciel pilote la quasi‑totalité des fonctions : accélération, freinage, gestion de la batterie, navigation, aides à la conduite et même les systèmes de divertissement. Cette évolution a donné naissance au concept de « software‑defined vehicle », où le matériel n’est plus le facteur différenciateur, mais la plateforme logicielle qui orchestre des millions de lignes de code.
Les plans d’investissement européens pour rattraper le retard
Les gouvernements et les constructeurs européens ont annoncé des programmes cumulant plusieurs dizaines de milliards d’euros, destinés à créer des centres de recherche en IA, à financer des projets de véhicules autonomes et à soutenir la production de puces dédiées. Ces fonds visent à réduire la dépendance aux fournisseurs étrangers et à garantir que les futures voitures européennes puissent être mises à jour à distance, comme le font déjà leurs concurrentes américaines et chinoises.
Une guerre des talents entre l’Europe et la Chine
Le facteur décisif de cette transformation réside dans la capacité à attirer et retenir des ingénieurs logiciels spécialisés. La Chine, soutenue par des politiques d’incitation et des salaires compétitifs, a déjà constitué un vivier de développeurs capables de concevoir des architectures embarquées complexes. En réponse, l’Europe mise sur des programmes de formation accélérée, des partenariats avec les universités et des incitations fiscales pour les start‑ups spécialisées dans la conduite autonome et la cybersécurité automobile.
Conséquences pour la chaîne d’approvisionnement et la souveraineté industrielle
Le basculement vers le logiciel modifie profondément la chaîne d’approvisionnement. Les fournisseurs traditionnels de pièces mécaniques voient leur rôle diminuer, tandis que les acteurs du secteur des semi‑conducteurs, des plateformes cloud et des services de données gagnent en importance. Cette reconfiguration soulève des questions de souveraineté : maîtriser le code, c’est contrôler la capacité d’évolution du véhicule, réduire les risques de cyber‑attaques et éviter une dépendance technologique vis‑à‑vis de fournisseurs non européens.