
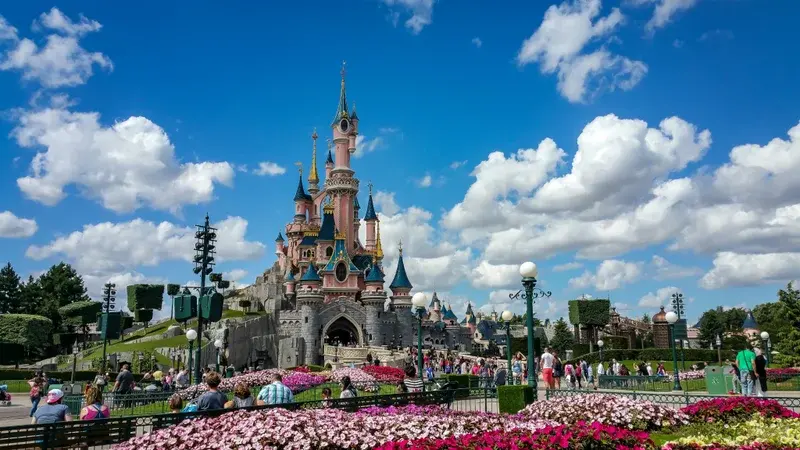
Avec 16 millions de visiteurs en 2025, Disneyland Paris reste le leader européen des parcs à thème, mais son modèle économique, marqué par des bénéfices irréguliers, est désormais challengé par l’arrivée d’un concurrent saoudien à 6 milliards d’euros. Entre investissements massifs, fréquentation en hausse et dépendance aux crises externes, le secteur français des loisirs doit-il craindre une saturation du marché ou une nouvelle dynamique concurrentielle ?
Un géant européen face à un défi saoudien de taille
Disneyland Paris, qui attire chaque année plus de 16 millions de visiteurs, domine largement le paysage européen des parcs à thème. Pourtant, son modèle économique reste fragile : depuis sa création, le parc n’a dégagé des bénéfices que 13 fois en 34 ans, selon les calculs du Guardian. Les coûts fixes, estimés à près d’un milliard d’euros par an, pèsent lourdement sur ses comptes, malgré un chiffre d’affaires en progression (2,68 milliards d’euros en 2025).
Face à cette situation, l’arrivée d’un nouveau concurrent pourrait bouleverser la donne. Qiddiya, filiale du fonds souverain saoudien PIF, prévoit de construire trois parcs d’attractions près de Cergy (Val-d’Oise), dont un dédié à Dragon Ball Z, pour un investissement total de 6 milliards d’euros. Ce projet, qui promet 22 000 emplois locaux, s’inscrit dans une stratégie de diversification économique pour l’Arabie saoudite, mais aussi dans une logique de concurrence directe avec les acteurs français.
Fréquentation en hausse, mais rentabilité sous tension
Le secteur des parcs à thème français affiche une santé globale solide : en 2025, les cinq premiers parcs concentrent un quart de la fréquentation du top 20 européen, selon Xerfi. Disneyland Paris, le Puy du Fou (3 millions de visiteurs, +7,1 % en un an), le Parc Astérix (2,9 millions, +2 %) et le Futuroscope (2,6 millions, +26,8 %) enregistrent des records, portés par une demande post-pandémie et des investissements ciblés.
Cependant, cette croissance s’accompagne d’une pression accrue sur les marges. Les parcs doivent constamment réinvestir pour attirer de nouveaux visiteurs : Disneyland a lancé un espace dédié à La Reine des Neiges, tandis que le Parc Astérix a mis en service deux montagnes russes à 13 % de capacité supplémentaire, générant 35 % de chiffre d’affaires en plus. Le Puy du Fou, avec une marge nette de 17 %, mise sur des extensions à l’international (Espagne, Angleterre) et une offre hôtelière étoffée.
Un secteur en quête d’équilibre entre innovation et résilience
La rentabilité des parcs repose sur deux leviers principaux : l’innovation et l’expérience client. Les acteurs français misent sur des attractions phares (comme Aquascope pour le Futuroscope) et des offres complémentaires (hôtels, restaurants) pour augmenter le panier moyen. Pourtant, leur dépendance aux crises externes (attentats, pandémie, récession) rappelle les limites d’un modèle où les bénéfices restent irréguliers.
L’arrivée du concurrent saoudien pourrait, paradoxalement, stimuler le secteur. Comme le souligne Maxime Guény, fondateur de Parcs & Loisirs Magazine, une offre diversifiée pourrait transformer le Val-d’Oise en une « capitale européenne des parcs », à l’image d’Orlando en Floride. Mais cette dynamique dépendra de la capacité des acteurs français à maintenir leur attractivité face à des investissements massifs et à une concurrence internationale accrue.
L’enjeu économique et touristique pour la France
Avec un chiffre d’affaires sectoriel de 3,1 milliards d’euros en 2025 (contre 2,6 milliards en 2019), les parcs à thème français confirment leur rôle clé dans l’économie du tourisme. Leur succès repose sur un équilibre fragile : innover sans s’endetter excessivement, attirer des visiteurs sans saturer les sites, et résister aux chocs externes.
Face à l’offensive saoudienne, le défi sera double : préserver la compétitivité des parcs français tout en capitalisant sur leur image de destinations familiales et culturelles. Une chose est sûre : le secteur, déjà en pleine mutation, n’a pas fini de faire parler de lui.