
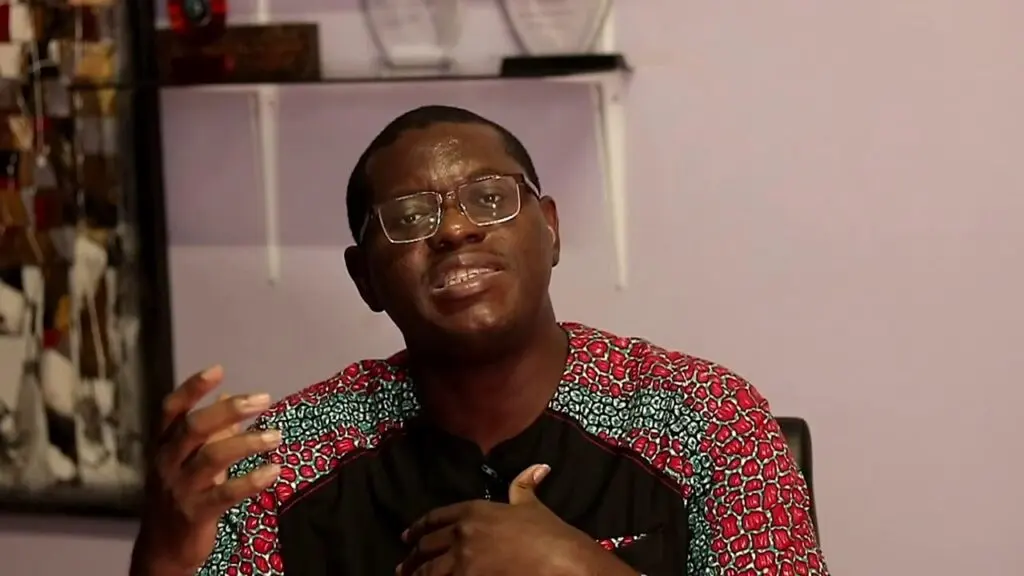
Le vice-président d'IMANI Africa, Bright Simons, a publiquement remis en question la précision du rapport 2025 de la State Interests and Governance Authority (SIGA) sur la gestion des entreprises publiques. Cette critique souligne des incohérences méthodologiques et statistiques majeures qui, selon l'analyste, faussent la perception réelle de la performance et de la transparence financière du secteur public ghanéen.
Contestation des données sur la conformité comptable
La SIGA a récemment affirmé avoir atteint un niveau record de soumission d'états financiers audités par les entités sous sa tutelle, avec un taux de 66 %. Bright Simons conteste formellement cette lecture, rappelant que les archives de 2021 faisaient état d'un taux de 68 %. Pour l'expert, cette présentation tendancieuse occulte une réalité moins reluisante et remet en cause la crédibilité des indicateurs de performance avancés par l'autorité de régulation.
Une rentabilité en demi-teinte
Au-delà des chiffres de conformité, l'analyse de Bright Simons pointe une baisse de la rentabilité réelle des entreprises d'État. Alors que le rapport de la SIGA semble mettre en avant des résultats globaux positifs, l'expert souligne que le nombre d'entités rentables est passé de 35 à 34 sur la période analysée. Cette nuance est cruciale : l'utilisation de chiffres agrégés masquerait les difficultés structurelles rencontrées par les entreprises individuelles, empêchant une évaluation précise de la santé financière de chaque entité.
Critiques sur la méthodologie de consolidation
Le point le plus technique de la controverse concerne la méthode de calcul utilisée par la SIGA. Bright Simons soutient que l'autorité procède à une simple agrégation de données tout en présentant les résultats comme s'il s'agissait d'une consolidation comptable de groupe. Cette confusion méthodologique est problématique car elle évacue les exigences strictes liées aux normes internationales, telles que les IPSAS (International Public Sector Accounting Standards) ou les IFRS. En l'absence de transparence sur les politiques comptables appliquées, l'usage d'indicateurs comme le ratio de liquidité ou le profit de groupe perd, selon lui, toute valeur probante.
Un enjeu de transparence publique
L'intervention de Bright Simons soulève un enjeu de gouvernance essentiel pour le Ghana : la fiabilité des données publiques. En critiquant l'usage sélectif des standards comptables internationaux par la SIGA, il appelle à une rigueur accrue dans le reporting financier. Pour les décideurs et les citoyens, cette controverse souligne la nécessité d'un examen plus critique des rapports officiels, dont la présentation pourrait influencer indûment les décisions politiques et économiques concernant le portefeuille des entreprises d'État.